
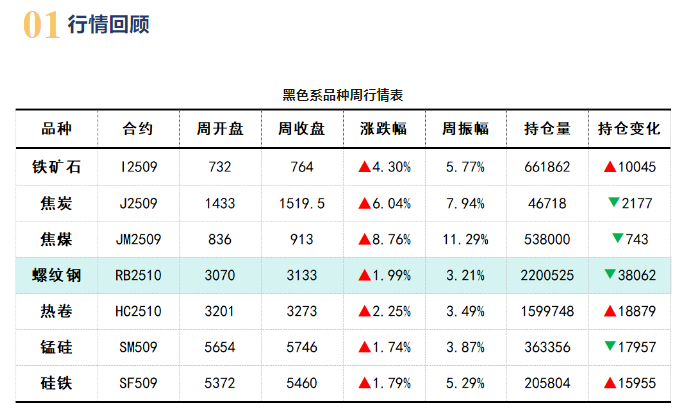
观察上周黑色系列市场行情,终端需求处于淡季,黑色板块需求走弱,钢厂的开工率与铁水产量环比下降,但同比处于较高位置。固定投资小幅放缓,房地产持续疲软,终端需求支撑力度减弱。从供需的角度看,黑色系仍偏宽松,其中双焦较为明显,上周供需状况略有改善。政策持续发酵对行业预期影响较大,“反内卷”政策推动钢厂减产预期,成材宏观利多情绪浓厚,黑色系价格上周上涨较多。
原料供应方面,前五个月原煤产量同比增速显著,库存维持在高位。上周停产煤矿复产缓慢,蒙古进口短暂暂停,焦煤供应稳中略降。下游处于需求淡季,铁水产量下降,钢厂减产预期增加,需求支撑减弱。双焦供需仍维持宽松格局,铁矿供需暂无明显的单边矛盾,当前黑色系多头情绪较为浓厚,双焦与铁矿价格均上涨较多。
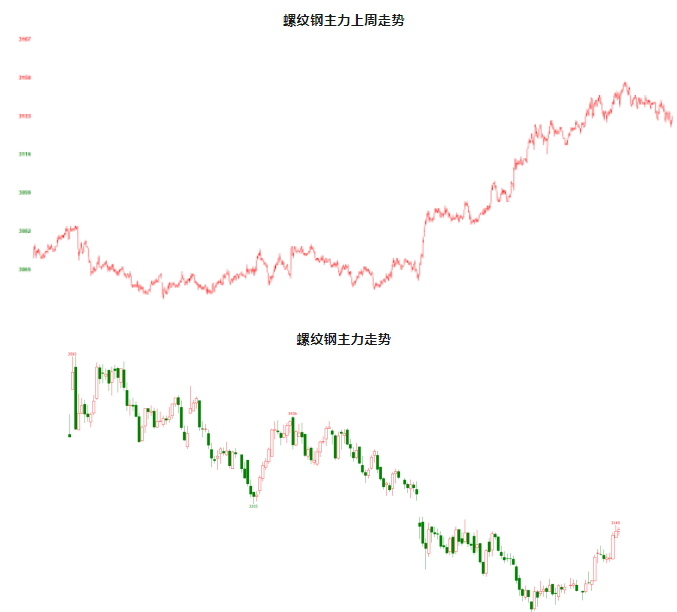
在成材领域,终端需求进入淡季,建筑业指标下滑,供需偏宽松,但在“反内卷”政策持续发酵的影响下,钢厂减产预期增加,市场情绪向好,螺纹与热卷价格震荡上涨。铁合金市场仍较为低迷,钢厂按需采购,受黑色系情绪的提振,锰硅与硅铁价格重心震荡上移。
螺纹钢
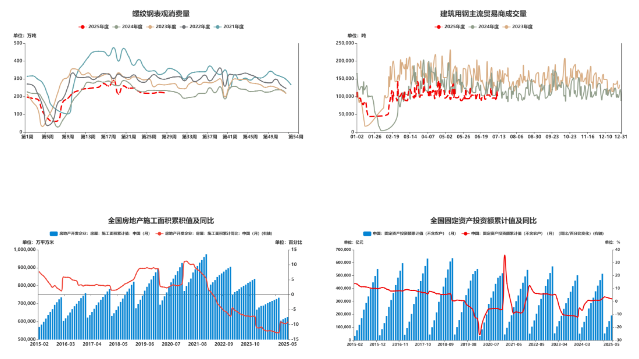
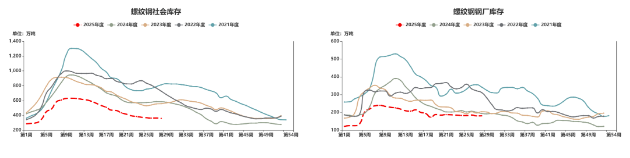
供应端 钢厂高炉开工率和铁水产量维持在历年同期均值附近,环比小幅下降。受建筑业负反馈影响,螺纹钢产量同比处于近年来的低位。反内卷政策推动减产,供应存减少预期。 需求端 螺纹钢处于需求淡季,表观需求维持在近年同期低位。国内制造业和建筑业需求分化较大,5月我国固定资产投资增速保持正增长态势,但增速连续减缓,房地产领域的投资仍然显示出负增长的态势,建筑用钢持续疲弱。 库存端 螺纹钢库存处于季节性连续去库存周期尾声,螺纹钢的社会库存和钢厂库存均低于历年同期水平。 利润端 原料成本价格止跌回升,在减产政策的推动下,成材现货价格上涨,部分钢厂利润有所好转。 供给 需求 1-5月,全国固定资产投资191947亿元,同比增长3.7%,增速同比有所放缓;全国房地产开发投资36234元,同比下降10.7%。房地产开发企业房屋施工面积625019万平方米,同比下降9.2%,5月份各线城市商品住宅销售价格环比下降,同比降幅继续收窄。得益于国内宏观政策的积极影响,固定资产投资持续保持正增长态势。房地产市场仍处于下行周期,房价的下降速度有所减缓,但房产投资额的降幅进一步扩大,近期,部分一线城市房产成交有所转暖。 库存 螺纹钢社会库存359.49万吨,环比减少5.25万吨,降幅1.44%。螺纹钢社会库存同比历年处于低位,与去年相比同比减少38.5%。钢厂螺纹钢库存180.88万吨,环比增加0.41万吨,增幅0.23%,同比历年处于低位,与去年相比同比减少6.77%。据Mysteel统计,上周五大品种库存总量为817.33万吨,周环比减少1.32万吨,降幅0.16%。 利润、基差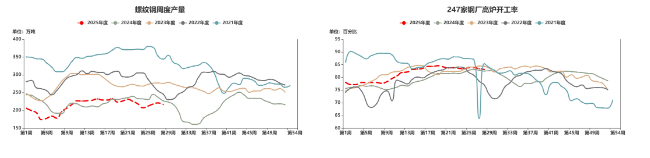
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/277131.html

