
马斯克进行的大手笔并购案,其中核心有待解决的问题,对人工智能竞赛成本的再次剖析,“白银向来是个投资陷阱”,爱泼斯坦最新文件所产生的后续影响。
众所周知,我以安德鲁之名存在于世。有一桩并购案,它被标记星号,堪称至今史上规模最为庞大,如今已然尘埃落定:SpaceX 实施了对 xAI 的收购行动,合并之后所形成的新企业,其估值达到了 1.25 万亿美元之巨。这是一起完全基于股票形式的交易,而且所有涉及的股票均为私人持有状态(其估值同样是通过非公开途径进行测算的,这正是标记星号的缘由所在),然而 SpaceX 有着计划,打算在今年较晚的时候开启上市进程。
这一场整桩交易,是由埃隆・马斯克独自一手主导的,他同时对那两家公司有着掌控权。合并之后的SpaceX,会变成一家垂直整合起来的企业,它能够把数据中心布置到太空当中,还能够凭借这些太空设施去提供人工智能服务。外界不禁产生疑问,SpaceX是不是真的有必要收购xAI,这桩交易会使得SpaceX的首次公开募股也就是IPO变得更加复杂吗;然而不容置疑的是,这对于xAI的投资者来说是极大的利好(其中有部分投资者之前还对社交媒体平台X进行过投资,而这个平台已经被xAI给收购了)。
另外,这桩交易还潜藏下了长时间的反垄断隐患,要是太空数据中心变成实际存在的事物,并且马斯克在这一领域几乎形成垄断,那么其他人工智能模型研发企业能不能得到准许去使用这些设施呢?
马斯克大手笔并购案的核心待解问题
埃隆・马斯克度过了周一,这周一很忙碌,他使得旗下火箭公司SpaceX和人工智能初创企业xAI合并,进而打造出全球市值最高的非上市企业。
把这家合并之后的企业,被马斯克形容成,“地球之上、之外最具雄心的垂直整合创新引擎”。这宗交易确定的时候,距离SpaceX计划在今年夏季启动的,准备很久的IPO已经很近了。
但是,投资者以及各界人士都接连不断地提出了质疑,这一桩并购到底能够带来什么样的实际价值呢,特别是对于原本发展态势就呈现出良好趋向的SpaceX来说,现在它必须要向投资者阐述一个更加错综复杂的商业故事。
交易核心细节
今年此次交易针对SpaceX所做出的估值大概是1万亿美元,跟去年12月的大约8000亿美元相比是有所往上升调的;xAI的估值是2500亿美元,稍微比它上一轮融资那时的估值要高一些。(要得以完成此次交易来讲,SpaceX是需要去发行大概2500亿美元价值的新股票的,这样的话就会极大程度地稀释掉现有的投资者们的持股占比)
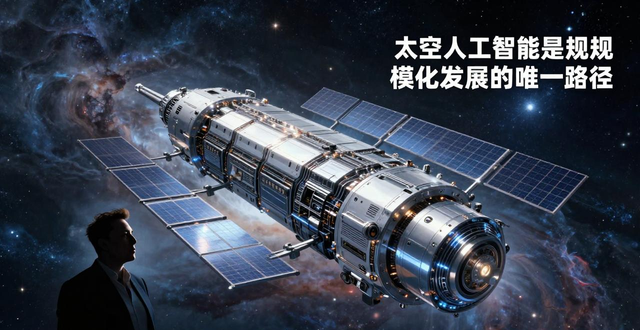
马斯克宣称,合并后的企业会更具能力去搭建供太空展开的人工智能数据中心,从理论层面来讲,这类数据中心能够突破地面数据中心在电力运用以及物理占地方面的诸多限制,SpaceX公开公布了马斯克致员工的一份备忘录,备忘录里他写道,从长远角度而言,太空人工智能明显是达成规模化发展的唯一路径。
乐观视角
扎克斯投资研究公司策略师安德鲁・罗科,向《交易簿》表明,合并后的企业会使SpaceX对投资者“吸引力显著提升”,原因是这可让马斯克摆脱多线运营带来的分心困扰。
根据投中信息也就是 Pitchbook 所展示的数据来看,SpaceX 在去年的时候,营收超过了 150 亿美元,利润大概为 80 亿美元,这个盈利的企业能够给一直处于亏损状态的 xAI 输送现金流。xAI 是从 2023 年开始成立的,到现在已经从投资者那里融到了 420 亿美元,彭博社之前有过报道,xAI 每个月烧钱的规模差不多是 10 亿美元。
重重隐忧
原本的时候,SpaceX有着这样的计划,那就是借助IPO来募集500亿美元资金,从而创下募资方面的纪录,在那个时候,它向市场所讲述的商业故事既简洁又亮眼,它是全球最大的火箭企业,它是卫星互联网运营商,并且它的盈利能力十分强劲。然而现在,SpaceX必须要向潜在投资者去解释,为什么公司会拥有这样一个板块,这个板块是人工智能业务板块,它处于持续巨额亏损的状态,而且这个板块还包含着社交媒体平台X,就是这家平台,多次遭到政府监管机构的调查以及处罚。
需攻克一系列复杂难题,才能够讓太空数据中心变成现实,像太空数据中心的冷却技术问题,有测算表示,其冷却所用的散热器面积或许会比网球场还要大,还有怎样为数据中心构建防宇宙辐射的防护层。成本可是一大核心难题,专家觉得,把设备组件运送到太空的成本要降低大约90%才会拥有可行性。谷歌预估,这一目标可能在21世纪30年代达成;而马斯克于周一宣称,他觉得只要2至3年就能够达成。
经营非上市企业二手股权交易的迈克尔・索贝尔的投资公司,他向《信息》网站讲,已有好些SpaceX股东向他表明了对这一交易的疑问。索贝尔讲,多数股东认同交易背后的商业逻辑,并且信赖马斯克的决策,可他们的态度都是“嗯……(处于观望状态)”。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/279860.html

