
由于各个的行业逐渐转向于在提供比硅具有更强大的功率、更快的速度以及更高的效率的时候使用那替代的材料,化合物半导体正慢慢变成主流。
跟上几十年来始终作为芯片制造主要材料的硅不一样,化合物半导体是由像SiC、GaN、GaAs或者InP之类的材料所构成的,这些材料作为关键组件,从而让高性能得以成为可能。
碳化硅以及氮化镓已在电力电子领域占据领先所在位置,砷化镓与氮化镓大范围被应用于射频系统当中,磷化铟和砷化镓是光子学以及激光器方面的关键所在,然而氮化镓和砷化镓依旧是照明以及显示技术(像是微型发光二极管)的关键所在。
日益普及的化合物半导体器件,在衬底层面清晰地得到了体现,该领域的投资正不断在扩大。Yole Group在其最新报告里预测,在2025年至2031年这些年间,整个市场将会以14%的复合年增长率去增长,规模会从13亿美元增长到28亿美元,增长超过一倍。
外延晶圆也就是外延片,它是价值链里的又一个关键环节,开放式外延片市场呈现出强劲的增长态势,不同参与者,包含集成器件制造商也就是 IDM、以及无晶圆厂和代工厂,外延片厂商与它们紧密合作,像化合物半导体报告深入剖析的那样,该市场预计会和衬底市场同步增长,从 2025 年的 11 亿美元增长至 2031 年的 24 亿美元。
功率型碳化硅引领晶圆经济
化合物半导体在功率方面具备显著性能优势,化合物半导体在射频方面拥有突出性能优势,化合物半导体在光子学方面持有明显性能优势,所以其发展态势持续强劲。
在有关2026年的瞻望里面,针对衬底以及开放式外延片层面的增长情形作了重新评判,虽说短期之内面临着价格方面的压力以及应用时机的相关调整,然而n型SiC和InP依旧会引领强劲的长期向好态势地上扬。预估CS衬底市场总的金额会从2025年的12.9亿美元增长到2031年的27.9亿美元(年复合增长率是14%),并且开放式外延片市场会从11亿美元增长到23.9亿美元(年复合增长率14%)。
功率应用领域里,占据主导地位,那些n型碳化硅,也就是SiC,靠着电动汽车电气化,还有800V架构,8英寸晶圆不断加速普及的这些情况而推动自身增长开来 ,即便产能过剩,汽车行业的增速也缓慢下来,短期内会对价格造成压力。功率氮化镓,也就是GaN,它的应用范围从消费级快速充电已经扩展到了汽车和数据中心,然而它的外延晶圆市场的规模依旧小于碳化硅。
射频市场呈现出稳定态势,其主要是被手机领域的砷化镓,也就是GaAs所主导,同时还被电信及国防领域的氮化镓,也就是GaN所主导,在短期内它的增长空间是有限的,不过它是朝着6G时代稳步地迈进着。光子学市场发展势头是最为强劲的,它主要是受到人工智能数据中心以及带宽升级的推动,进而加速了磷化铟,也就是InP的普及,以及6英寸平台和高速激光器的应用。
LED技术依旧成熟,并且价值比较低,MicroLED的普及会在本世纪晚些时候,在更为现实的预期状况下重新启动,首先会应用于可穿戴设备领域,还会应用于AR领域。
数据中心正成为下一个增长引擎
人工智能所驱动的数据中心扩张,正快速变成主要需求的来源。全球服务器的部署数量,特别是那支持人工智能工作负载的超大规模系统,预计将会大幅增长。
经济增长的同时,电力消耗日益增大,制冷需求跟着提升,于是减少二氧化碳排放的压力越发变大了。
并且,处于同一时间,人工智能关于带宽的运用,需要速度更快的光互连做支撑,凭借共封装光学器件也就是所谓的 CPO,把磷化铟激光器整合至硅光子平台里,能够让激光器更靠近计算芯片,进而降低功率损耗,还能使传输速率从当下每通道 100G 朝着未来系统的 400G 去扩展。
汽车行业会依旧是规模最为大的、发展最为成熟的市场,在电动汽车领域之中,碳化硅也就是SiC成为了主牵引逆变器的关键材料,这份关键材料能够高效地把电池的电能转化成电机驱动所需要的电能,说到氮化镓也就是GaN,它也开始渐渐地普及开来,特别是在车载充电器以及直流/直流转换器系统里面,因其高开关频率所以它能够达成更小、更轻以及更紧凑的设计。
车辆应用在电力转换之外的范围,越发多地得到扩展,比如说,存在运用 GaN 和 GaAs 的照明与显示系统,还有用于自动驾驶的 LiDAR 里的 InP 和 GaAs 激光器,另外还有基于 GaAs 的、用于车辆连接和通信的射频组件。
伴随着长期处于延迟状态的微型LED 商业化,开始展现出早期所具有的趋势,新的消费应用案例,也在不断地出现。
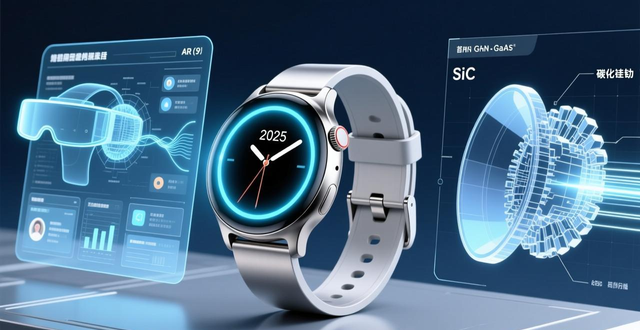
虽然微型LED的上市速度的呈现状态已有所发展改变,不过首款运用GaN和GaAs的能充当商业用具性质的微型LED智能手表将会在2025年的时候实现上市。与此同时,增强现实属于另外一个充满着具有希望的前景的领域,在接下来即将到来的几年里边会跟微型LED以及有可能运用SiC当作透镜实现二者进行整合集成。
这些新兴的应用,进一步地做了扩大,扩大的是什么呢?是这些技术的应用范围,在哪些平台呢?分为消费平台与工业平台。
附加值平衡了实际挑战
虽然化合物半导体于性能方面有着明显的优势,然而挑战依旧是存在的,因为制造平台成熟度存在差异,并且供应链存在复杂性,产能以及原材料集中于特定地区,所以化合物半导体器件的成本始终比硅基半导体器件要高。
采取更大的基板直径,这体现了可扩展性,还反映了成本,其目的在于满足不同应用领域的市场需求。
在市场需求以及供应链里新一轮技术成熟度得以提升的驱动作用下,碳化硅也就是SiC衬底正从6英寸也就是150毫米朝着8英寸转变,然而磷化铟即InP衬底却朝着6英寸转变。预计蓝宝石衬底之上的氮化镓即GaN以及砷化镓即GaAs的主要制造平台依旧会维持在6英寸,即便镓基微型LED衬底依旧会维持在4英寸。尽管已经存在12英寸晶圆的早期演示情况,可是这些晶圆在短期内不太可能进入市场。
更大的晶圆,能够在一片晶圆之上,制造出更多的芯片,达成更高的产量,以及更高的成本效益,进而为三星和格罗方德这类硅晶圆代工厂深入化合物半导体生态系统,开启了一道大门。
可扩展平台和应用塑造化合物半导体的未来
存在着这样一种情况,化合物半导体于众多终端应用进程中,切实发挥着关键作用。在汽车市场销量呈现出巨大规模、人工智能数据中心实现快速扩张以及移动、消费和电信领域需求呈现稳定增长态势的推动之下而言的话呢,各种各样材料的供应链正处于重塑的状态之中。电力电子是增长最为强劲的驱动力,这种情况是得益于自2020年代初以来针对功率碳化硅(SiC)展开的大量投资以及近期围绕功率氮化镓(GaN)领域所采取的战略举措。
产能规模得以扩大,碳化硅(SiC)随之增长,同时晶圆尺寸从6英寸过渡到8英寸,新的中国晶圆以及外延片供应商加入进来,成本竞争力由此提升,开放市场对8英寸晶圆的需求也得以满足。功率氮化镓(GaN)正朝向混合型IDM和无晶圆/代工厂模式转变,一些代工厂退出市场,新的厂商凭借其内部外延技术进入市场,IDM厂商把GaN视作数据中心渗透的战略性技术。
维持稳定态势的是移动以及电信的射频市场,有着温和增长表现的是GaAs 与GaN,市场的关键要点在于整合,并非扩张。
由人工智能数据中心予以推动,光子学呈现出来强劲的发展态势,促使高速激光器朝着 6 英寸 InP 的方向加速过渡。
LED技术以及microLED技术现已经趋向于成熟且集中,垂直整合这件事相当关键,特别是当microLED进入到高端可穿戴设备领域这个时候。更大的衬底尺寸让纯化合物半导体厂商与硅晶圆厂之间的竞争有所加剧,而中国厂家持续构建端到端的化合物半导体供应链去满足国内和国外的需求。
中国在生态系统竞争中的作用日益增强
跟着市场的扩张前行呢,全球范围里边的竞争变得越发激烈起来,特别是源自中国的那种竞争显得格外突出。中国凭借着加快技术研发的进程以及扩大生产规模的举措,在碳化硅衬底所涉及的领域逐渐地占有了领先的位置。现如今呢,竞争的目标正朝着器件的层面转变过去。
中国企业于移动行业占据领先位置,于消费品行业亦占据领先位置,然而,它们于汽车行业产生影响,于工业行业也产生影响。
中国化合物半导体供应链取得进步,这是受到美国出口限制所推动,也是国内需求带动的结果,进而使其成为战略竞争对手。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/279965.html

