
格隆汇8月4日, 力量发展(01277.HK)发布了一则公告, 集团在2026年4月22日的时候, 达成了认购MC Mining51%新普通股这一事项, 其总认购代价为9000万美元, 在2026年6月11日, 集团又认购了MC Mining可换股票据, 该可换股票据本金总额是613.6万美元, 它能够在到期日连带其利息一起, 变换为MC Mining向公司新发行的股份。上述投资, 是靠集团自有资金以及部分配售所得款项来筹集的, 投入之后呢, 主要是用于建设以及经营MC Mining旗下在南非的Makhado旗舰焦煤项目。后续集团会进一步去发展MC Mining旗下的the Greater Soutpansberg(GSP)项目, 这两个项目总的资源量大概是76.04亿吨。
董事会满心欢喜地宣告, Makhado项目在2026年8月1日那天已然正式开启生产模式。其资源状况是, Makhado项目处在南非林波波省的Soutpansberg煤田那儿, 属于露天的煤矿, 面积计有7,651.28公顷, 资源量也就是原位总吨数达到7.06亿吨。
未来展望
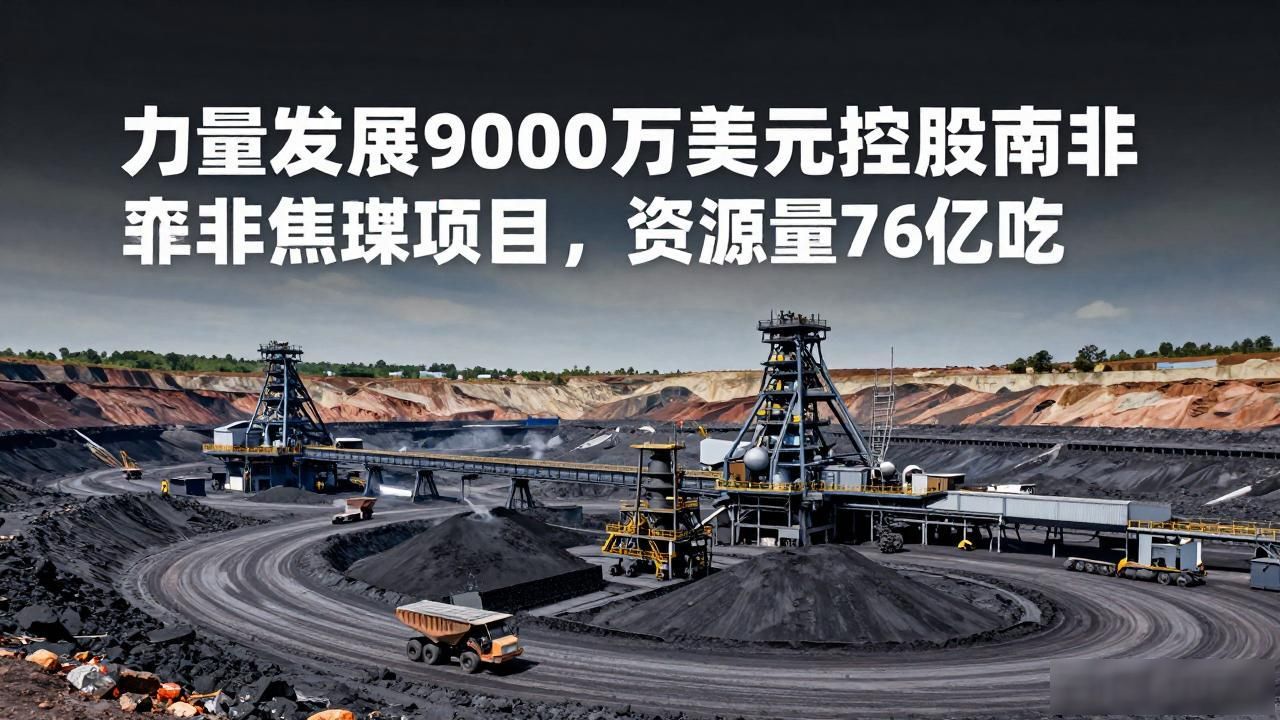
于生产这一方面, Makhado项目有着这样的预期, 在二零二七年的时候, 能够达成预期之中的400万吨原煤入选规模, 并且会同步去实施进一步产能提升的方案。
说在销售这块儿, Makhado项目所产出的煤炭产品, 会朝着全球市场去进行销售, 当下, 重点客户类别主有钢铁企业、焦化企业、水泥企业、电厂以及国际大型煤炭贸易商, 其客户所覆盖的区域包含东南亚、非洲、中东、印度以及中国等片区。未来那段进程里, 公司会不断去拓展朝着巴西、欧洲、中东等这类国际市场走去, 持续丰富客户结构, 进而进一步抬升产品在国际市场的竞争力以及销售规模。
被称作Makhado的项目, 其正式展开投产这一行为, 标志着集团在海外所拥有的优质产能, 步入了一个全新的、加速价值释放的周期。在未来的时候, 集团会经由优化开采方案, 提升洗选手段的效能, 强化全流程的成本管控, 进而打造出具备高产能、高效率以及高质量特点的海外煤炭生产基地, 以此为公司及其股东带去可观的利润回报。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280683.html

