
成立于1987年的台积电公司,也就是TSMC,在北京时间2026年1月15日下午、长桥美股盘前之际,发布出自2025年第四季度起、截止2025年12月这段时间的财报,其中要点如下:
从收入方面来看,台积电在本季度所获得的收入金额为337亿美元,相较于上一季度,呈现出环比增长1.9%的态势,这主要是受到iPhone新品出货量增加以及AI芯片需求增长两方面因素的带动。在本季度期间,尽管受到美元升值这一较为明显的影响,然而该公司本季度收入仍是超出了所设定的指引区间上限(322 - 334亿美元)。要是按照新台币这一口径来计算,公司本季度收入环比增长幅度为5.7%,显著超出了公司所设定的指引上限(环比增长1%)。
依据量价关系去看(其中等效为12寸片),其一,台积电的晶圆出货的数量是3961千片,与上一周期相比呈现出下滑的态势,下滑幅度为3%;其二,台积电相关于单晶圆的收入(这里的收入等效为12寸片),每一片是8516美元,相较于上一周期呈现出增长的情况,增长幅度为5.1%。
2、关于毛利率,公司本季度毛利率是62.3%,它比公司所给出的指引区间要好,那个指引区间是59 - 61%。具体去看的话,本季度公司毛利率得以提升,主要是受到均价提升的带动,其中3nm占比的提升,在结构上带动了本季度均价的提升。在当前AI需求的带动之下,公司毛利率已经稳稳地站在了60%以上,公司还将长期毛利率从53%提升到了56%。
3、具体业务进展情况:制程、下游应用和地区
一、从分制程的角度来看:台积电在本季度的时候,7nm以下先进制程的占比上升到了77%,而且再次创造了新的高度。受到AI需求的促使,公司目前3nm和5nm的产能已经达到满负荷,这两者的收入,占比分别是28%以及35%。随着公司2nm实现量产,AI芯片会从5nm朝着3nm进行转移,公司的收入结构会进一步朝着先进制程倾斜 。
其一,下游应用端,公司本季度收入环比增长,主要源于手机业务,这是因为iPhone新机出货。其二,在英伟达、博通等AI芯片需求的作用影响之下,高性能计算依旧是公司最大的收入来源。其三,本季度高性能计算收入达到185.5亿美元,收入占比为55%。
c,分地区收入方面,北美地区属于公司最大的收入所在来源地,其中涵盖了英伟达、苹果、AMD等大客户,在本季度收入所占比例为74%。在本季度,中国大陆地区有30亿美元左右的收入,这项收入的占为15年利润成比例是9%,它照旧还是公司第三大收入来源 。
4、资本开支情况是,台积电本季度资本开支为115亿美元,就此而言基本符合预期 ,对于公司来讲,2025年全年资本开支为409亿美元,并且同比增长110亿美元,其处于此前上调后的指引区间内,该区间是400 - 420亿美元 。
5、台积电业绩给出指引,在2026年第一季度的时候,预期收入是346至358亿美元,其中买方预期为342亿美元,毛利率预期为63%至65%,此中买方预期是63%,并且继续受到AI芯片出货量增长的带动 , 。
海豚君整体观点:放出亮眼指引,台积电依然“强势”
台积电此次财报相当可以,收入增长在月度经营数据里基本得以体现,财报中的营收环比增长百分之一点九,本季度受美元升值影响颇为大,若以新台币口径考量,本季度收入环比增速为百分之五点七,在本次财报当中,相对更为重要的是毛利率、资本开支以及未来经营面的指引 。
毛利率方面,台积电本季度毛利率达62.3%,此数据仍旧优于上调后的买方预期,即62%,这里面主要是因本季度3nm占比增加,进而带动整体均价提升所产生的影响所致。
公司把下季度毛利率指引提高到了63至65%,这比买方预期的63%要好。公司业务重心朝着先进制程进一步转移,公司产品整体均价上涨了,从而促使毛利率往上升。
②资本开支:台积电本季度资本开支为115亿美元,进而2025年全年资本开支会达409亿美元,并且同比增加了110亿美元,这是符合公司此前上调之后的指引的(400至420亿美元)。
更关键的是,公司此次给出了2026年资本开支计划,该计划会大幅提升至520 - 560亿美元,显著好于市场预期体现出的480 - 500亿美元。这也就意味着,台积电于2026年的资本开支会再度增加110 - 150亿美元,这从侧面清晰地反映出公司对于下游需求以及2nm扩产所抱有的信心。
③经营面给出指引,公司预估2026年营收会增长大概30 %,这契合市场上调之后的预期,买方预期从25 %上调成30 %,这表明台积电会在2024年到2026年连续三年达成30 %以上的增长,这般也赋予了公司提高资本开支的底气。
在台积电核心业绩所展现出的表现情形之外,市场对于台积电还存在着关注留意的状况情况,具体涵盖了以下几个方面要点要点内容:
CoWoS产能方面,当下主流的AI芯片,也就是英伟达、AMD以及TPU,全都采用CoWoS的封装方式,而目前全球的CoWoS产能基本上都是源自于台积电,其占比在9成以上。哪怕芯片设计厂想要提升产量,CoWoS的产能分配也会直接对AI芯片的出货情形产生影响,这进而使得台积电成了AI产业链里卡脖子不可或缺的关键一环。
考虑到行业数据跟市场预期,台积电当下CoWoS的月产能大致是7万片左右,待到2026年末的时候,存有希望扩大到12万片左右这种情况。海豚君作出预估,在2026年时台积电CoWoS的出货量具备达到110万片以上的可能性,与同比相比增长77%,而且其中英伟达、AMD以及博通是最为主要的客户 。
b)2nm 的进展情况以及制程迁移方面:台积电的 2nm 会在 2026 年时,进入到大规模量产爬坡阶段,公司会将来自苹果、高通等那里的,部分手机芯片的相关需求,迁移到 2nm 的平台之上。与此同时,AI 芯片将全面升级到 3nm 时代,其中 Rubin、MI350 以及谷歌 TPUv7 这些,都将会采用台积电的 3nm 工艺展开生产。
工艺结构朝着更先进的制程节点进行迁移,这也使得公司的资本开支持续增长被推动了。
c)代工市场的竞争:台积电开启2nm量产之后,三星进入了SF2(2nm)节点,英特尔进入了18A(1.8nm)节点,且二者紧跟进入,分别如此 。
不可否认,英特尔以及三星这两家同台积电之间确实有着显著的差距:其一,今朝三星与英特尔最新节点的晶体管密度尚不足250MTr /mm²,甚至于比台积电上一代的N3P(294 MTr /mm²)还要低;其二,英特尔和三星的良品率相对而言比较低,目前量产主要集中在自家的芯片领域,然而台积电却拥有众多核心的外部客户。
就谷歌Gemini跟GPT所展示出的表现而言,实际上算力仅仅是模型能力其中的一个方面。在当下AI芯片供应处于紧张状态的情形下,要是英特尔以及三星能够将良率提高,那么也存在获得部分“溢出订单”的机会。
跟据上述(a加b加c)来讲,台积电于技术实力以及客户多元程度层面均领先别的竞争者,依旧是人工智能芯片市场里的“最为关键的一块啦”。
此次台积电交出了一份堪称不错的财报,展望2026年,公司明确给出了营收增长达30%的目标,凭借CoWoS产能与技术优势,台积电依旧会是AI链里单一最为重要的芯片制造厂,高增长的收入以及60%+的毛利率,给予公司提升资本开支的底气,也为AI及半导体市场注入了信心。
因当下AI芯片供应商均对台积电CoWoS产能分配有需求,故下游厂商存有探寻“备选方案”的想法,CoWoP技术发展进程以及英特尔与三星的良品率情形同样值得留意?
然而,在上述两项尚未达成突破以前,台积电所拥有的CoWoS依旧属于最佳的选项,并且公司在AI产业链里依旧拥有着毫无争议的话语权,。
以下是海豚君对台积电财报的具体分析:
一、收入端:均价持续提升
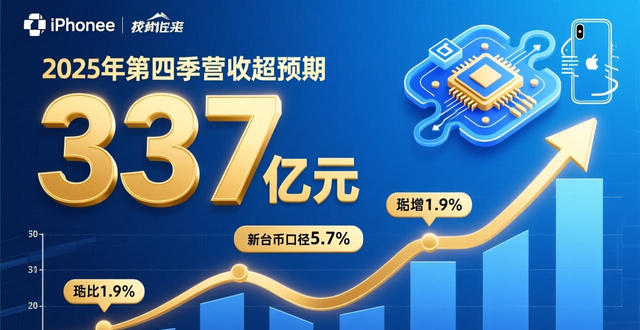
台积电在2025年第四季度时,实现了营收337亿美元,这一营收超出了公司此前所给出的指引区间,在该区间内是322至334亿美元。本季度收入呈现环比增长态势,增长幅度为1.9%,其增长主要是受到iPhone新机出货的带动作用。其中在本季度,美元升值对于增长而言也存在一定的影响情况。若从新台币口径来观察,公司本季度收入环比增长5.7%,这种增长情况明显好于指引所预期的情况。
受每月经营指标公布影响,台积电季度收入的市场预期已十分充分,那本季度台积电收入里价格和出货量各自是怎样变化的呢 ?
观察台积电本季度收入增长的主要推动力,海豚君是从量以及价的维度来进行的 , 。
量的维度方面,2025 年第四季度台积电有晶圆出货量,具体为 3961 千片,该出货量环比下滑 3%情况,这是受到 2nm 量产初期存在产能调整等诸多因素的影响。公司呢,把 2026 年的时候资本开支目标进行上调,上调至 520 - 560 亿美元,并且再度增加了 110 - 150 亿美元额度。大幅提升资本开支这种情况,是公司持续进行扩产的一种明确信号。
价的维度方面,2025年第四季度,台积电的晶圆单晶圆收入,这里指等效12寸片每片达8516美元,与上一时期相比环比增长的幅度为5%。台积电的2nm工艺已然开始进行量产,之后,AI芯片从5nm转向3nm,公司整体的产品结构会进一步朝着先进制程的方向倾斜,产品的平均价格将会继续有所提升。
二、毛利及毛利率:站稳60%+
2025年之时的第四季度当中,台积电达成高达210亿美元的毛利数额,就此环比增长幅度为6.8% 。此刻的它,具有62.3%之毛利率,环比在此基础上得到提升,提升幅度为2.8pct,致使其毛利率上扬的主要因素便是产品平均价格始终处于持续提升状态 。
市场针对台积电最为在意的两项数据即为,收入以及毛利率。鉴于每月经营数据予以公布,季度收入基本上已被市场所预期。然而毛利率却是在本次季报里,市场予以关注的焦点当中的一个。海豚君会针对剖析本季度毛利率得以提升的主要驱动力:
“毛利=单晶圆收入-固定成本-可变成本”
1)单片晶圆收入(等效 12 寸):本季度台积电,在单晶圆收入方面,约为 8516 美元每片,与上个季度相比,环比提升了 413 美元每片。而本季度,产品均价呈现出明显提升的态势,主要原因在于,受到了 iPhone 新机以及 3nm 占比提升的带动;。
2)固定成本(折旧摊销方面):本季度,台积电平均固定成本大概是1320美元每片,与上一季度相比,每片减少了13美元。从新台币的度量方式来说,公司折旧摊销的总体数量和上一季度相比基本处在持平状态;然而在美元出现升值这种情况的影响之下,以美元计算的折旧摊销总体数量有一定程度的下降;。
3)可变成本(其他制造费用):本季度,台积电平均可变成本约为1888美元每片,与上季度相比,出现了环比减少64美元每片的情况。从台币口径进行观察,单位可变成本基本保持稳定,不过其变动主要是受到美元升值因素的影响。
就综合以上所进行的拆分而言,在本季度当中,台积电单片毛利达到5307美元每片,与上一周期相比环比增加了490美元。公司在本季度毛利率得以提升,其原因在于价格端出现上升以及成本端产生下降所带来的影响,而其中成本端的下降,主要是受到美元升值这个因素的影响 。
三、晶圆结构端:重心进一步向先进制程倾斜
3.1晶圆收入占比(按应用类型)
公司最大收入来源是高性能计算业务(HPC),本季度该业务收入占比达55%。在英伟达GB系列等AI芯片带动下,本季度公司HPC收入约为185.5亿美元,不过其环比出现了些许下滑。
把更多出货量向 iPhone 等手机厂商倾斜,缘由是三四季度属于手机等产品传统旺季,基于此台积电这么做了,是这样的情况 ,没错 ,的(此处为口语化凑字数,无实际语义) 。
本季度,手机业务有收入,为108亿美元,环比增长了15%,这主要是受iPhone新机出货带动所致。另外,因为下半年电子产品旺季的影响,IoT领域环比有所增长,消费电子等领域同样环比有所增长。
3.2晶圆收入占比(按制程节点)
本季度,收入占比维持在77%的是7nm以下区域,先进制程领域属于公司核心收入来源范畴。具体而言,本季度公司3nm收入占比达28%,5nm收入占比维持于35%。目前公司3nm和5nm产能均处满产状态,公司2nm在2025年四季度启动初期量产,2026年达成大规模产能爬坡并贡献可观营收。
因为公司把3nm的那些如手机芯片等之类的产品陆陆续续地转移到2nm平台,所以当前已经开始的是AI芯片从5nm迁移至3nm平台。又因为公司的制程结构进一步朝着更先进的节点迁移,所以一方面能够带动公司产品的均价继续往上行发展,另一方面还能够扩大与竞争对手相比的优势。
3.3晶圆收入占比(按地区)
以各地区收入实施观察,北美地区针对台积电而言,依旧是最大的收入源头所在之处,其收入所占比例是74%。之所以如这般,是因为北美地区存在苹果、英伟达、AMD、高通等大客户,进而致使台积电与美国之间具备很强的商业绑定关系。
除了北美之外,中国大陆地区是其中一个收入来源,亚太地区是另一个收入来源,这两个地区是其余的两大收入来源,在本季度,它们的占比均为9%。在本季度,中国大陆地区的收入达到了大概30.4亿美元,它依旧是公司前三大收入来源当中的一个,中国大陆地区客户的占比长时间保持在一成左右。
产能处于极度紧张状态,台积电的业绩指引超出了预期范围,在后续的三年之中,其资本支出将会呈现出显著增加的态势 。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/279806.html

