
英特尔交出了一份“悲喜交加”的答卷。
1月23日,英特尔公布了2025年第四季度财报,财报显示,当季营收为137亿美元,这一营收超出了华尔街预期的133.9亿美元,同时该季度调整后每股收益0.15美元,此收益也远高于预期的0.08美元。
可是,公司针对2026年第一季度的展望并非乐观,营收预期处于117至127亿美元之间,这低于分析师所预期的125.5亿美元,调整后每股收益预计会是零,然而市场预期却是0.05美元。
正是这份呈现出疲软态势的指引,引发触发了资本市场出现的剧烈反应,尽管在四季度时业绩超出了预期范畴,然而市场更加看重的其实是未来的增长潜力,在财报予以公布之后,英特尔在盘后时段股价出现了大幅下跌,跌幅达到了12%,一直截至收盘之时,英特尔股价暴跌至17%,最终收在了每股达45.07美元这样一个数值 。
英特尔首席执行官于财报会上披露指出,在2025年的第四季度之时,那个阶段已然消耗完了公司的大部分库存,当下的市场需求依旧是极为强劲的,然而呢碍于产能以及制造良率方面存在的问题,到了2026年第一季度的时候,可用芯片的供应量将会下跌至“最低点”他予以承认表明,哪怕18A工艺的良率吻合内部计划,可是却低于预期目标 。
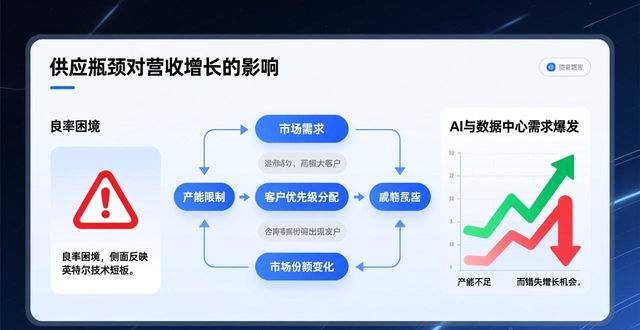
供应瓶颈会对营收增长加以限制,会迫使公司在客户之间从事艰难的取舍行为,对最大客户优先予以保障,这有可能致使市场份额出现波动。良率困境,从侧面证实了英特尔当下的技术存在短板。在AI以及数据中心需求呈现爆发态势的时候,因为产能不足从而丧失增长机会,无疑是让人感到惋惜的 。
然而,困境当中其实是暗藏着转机的。18A已经正式实现量产,一旦挺过一、二季度的良率爬坡阶段,英特尔就可以获取在性能方面对标台积电N2工艺的能力。这不单单是它重回竞争核心的入场凭证,更是其代工业务能不能真正独立自主的根基。
当中,数据中心的业务,还呈现出来了复苏的迹象。在第四季度的财报里表明,数据中心跟AI部门的营收,在同比的情况下增长了9%。这也就意味着,在历经了被AMD瓜分份额的两年时间以后,英特尔依靠着至强6系列的产品,把局面给稳定住了。唯有产能跟得上的时候,其负责企业级市场的基础,仍然相当稳固。
曾经的一年当中,因转型推进、18A制程量产以及美国政府投资等诸多因素的促使,英特尔的股价急剧飙升,近乎达到了150%。其增长能不能持续下去,这是要取决于它自身的执行力的。要是能够在2026年的第二个季度证实良率有所回升、供应得以恢复,那么市场的信心是有希望得到修复的;相反的情况是,如果产能危机一直拖延到下半年,那么公司将会面临更为严峻的资本市场方面的考验。
有分析师表明,市场若要判定英特尔能不能达成长期结构性转型,得去观察三个至关重要的点,其一,晶圆代工业务的亏损能不能明显地收敛起来,或者能不能引入全新的重大外部投资;其二,先进制程能不能顺利地从设计导入推进到流片以及量产阶段;其三,公司会不会开启晶圆代工业务的拆分计划。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/279824.html

