
公元二零二六年年初,功率半导体行业首先吹响了“爆发式开局”的号角,一方面是露笑科技的8英寸SiC衬底达成了关键性技术突破,西电郝跃院士团队打破了GaN功率器件的国际纪录,国产技术加快突破海外垄断; 另一方面是半导体材料板块逆势强势上涨,龙头个股获得涨停,资本不断加大对第三代功率半导体赛道的投入。行业正迎来不可逆转的高端升级潮流,成为二零二六年半导体领域最具确定性的增长主线。
国产SiC/GaN多点开花
功率半导体,是新能源汽车等战略性新兴产业里的核心器件,其技术迭代速度,直接决定着下游产业的升级步伐,以及核心竞争力。2026年1月,国产第三代功率半导体,也就是SiC/GaN,迎来了密集技术突破,彻底打破了英飞凌、Wolfspeed等海外巨头,近二十年的垄断格局,极大地使得国产替代进程加速推进啦,大幅提速了呢。
在碳化硅这个领域之中,作为当下开年最为突出显著的亮点之一,露笑科技可谓声名突显光芒闪耀瞩目。其拥有全程全资掌控控制的子公司合肥露笑,在技术层面已经全方位彻底全面攻陷攻克获得了8英寸导电类型的碳化硅衬底核心的顶尖技术,对于晶体生长整个流程工艺实现了熟练精通娴熟的全然把持掌握,微管密度、表面粗糙度等具有致关重要意义并存在密切关联作用的性能参数,已然达到了处于行业前沿先进的水准水平,相比当前全球广泛流行通用的主流标准还要更加优异出色良好许多,并且已经成功构建搭建起了具备规模效应的制造体系系统,能够直接顺利适配对接新能源汽车电控、光伏逆变器等处于高端层级境界应用场景的核心关键需求要求。需留意的是,露笑科技同时发布公告对碳化硅项目投资规模予以调整,把原本计划的19.4亿元募集资金投资进行缩减,变为9.9亿元,节余9.5亿元用于补充流动资金。其背后核心逻辑在于,当下6英寸SiC衬底市场竞争正日益激烈,并且下游需求出现阶段性放缓,公司因而选择主动收缩低端产能,将重点放在8英寸高端产品的布局上,借助优化产能结构来降低经营风险,进而抢占高端赛道的话语权。
在GaN领域,同样传来了具有历史性意义的突破,西安电子科技大学郝跃院士所带领的团队,实现了重大的技术革新。该团队首次创建了“离子注入诱导成核”这一核心技术,从根本的源头之上,改变了氮化铝层的生长模式,成功地把原本呈现粗糙状态的“多晶岛状”结构,转变成为达到原子级平整程度的“单晶薄膜”,使得器件界面热阻降低到传统结构的三分之一,破解了GaN功率器件“热堵点”这一困扰全球行业的世界性难题。基于该技术所制备的GaN微波功率器件,在X波段达成了42 W/mm的输出功率密度,在另外的Ka波段实现了同样是20 W/mm的输出功率密度,把国际同类器件性能纪录又一次予以提升,相关的成果已经发表在了如《自然·通讯》《科学·进展》等诸如此类的国际顶级期刊之上,为5G/6G通信等、卫星互联网、航空航天等一系列高端领域给予核心技术支撑,促使国产GaN器件迈入国际先进行列 。
这次国产碳化硅与氮化镓领域所实现的多点突破性进展,不但破除了海外大型企业的技术垄断状况以及产能控制局面,使得功率半导体国产替代进程得以加快推进,还能不断减小与国际先进水准之间的差距,从而为后续的规模化量产以及市场突破构建稳固基础,。
板块爆发,厂商抢滩高端赛道
技术突破持续落地之举,带动资本追捧,产能扩产同时发力,双重利好共振出现,功率半导体行业正式踏入高景气周期,开年以来表现亮眼,成为资本市场核心热点赛道当中的一个 。
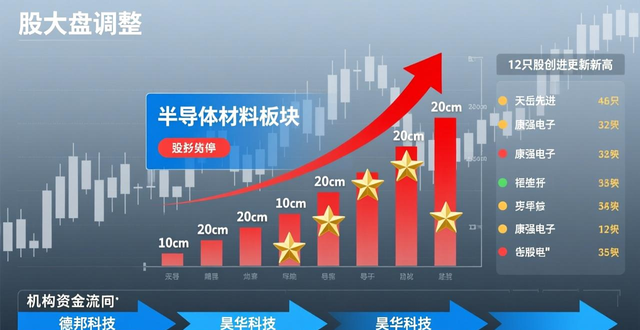
站在资本的层面来看,板块展现出了一种极为鲜明的特征,该特征明确地表现在“板块呈现出走强的态势,与此同时,其中的龙头股引领着整个板块进行上涨”这两方面。在1月16那一天,处于A股大盘进行整体调整这样的背景之下,半导体材料概念股却以逆势奋起之势而崛起,其中,作为碳化硅龙头的天岳先进收获了达到20cm幅度的涨停,康强电子则录得10cm涨停,上海合晶、神工股份等个股上涨幅度超过了7%,就在当日,共有12只同相关概念有关的个股创下了历史新高。统计显示,截止到1月23日,半导体材料板块自2026年起始平均涨幅为21.15%,远超同期大盘,机构资金大量聚集布局,其中德邦科技、昊华科技等核心标的被机构一致看好,预估上涨空间都超过10%。然而从1月23日最新行情来看,板块内个股走势产生分化,天岳先进微涨0. 29%,康强电子微跌0.43%,短期热度有所下降,不过行业长期成长逻辑未变,资本对第三代功率半导体的长期布局意愿依旧强烈。
在产能扩产领域,国内核心厂商都纷纷加大力度进行布局,将重点放在高端产品以及核心材料上,加快完善产业链布局,以便抢占市场的先机。除露笑科技把焦点放在8英寸SiC衬底规模化生产,优化产能结构之外,昊华科技在功率半导体核心材料方面持续投入力量,公司目前三氟化氮产能达到5000吨/年,四川自贡沿滩基地新建的6000吨/年三氟化氮项目一期3000吨装置已经顺利投产,该产品主要用于集成电路蚀刻、清洗环节,能够充分满足功率半导体高端产能的国产化需求。此外,芯齐先进半导体项目正式落地在了威海临港,此项目总投资为70亿元,其重点聚焦于6英寸硅基功率半导体芯片,所涵盖的核心产品包含MOSFET、IGBT等等,该项目投产后将会进一步填补国产功率芯片产能方面的空白,还会完善区域产业链布局;粤芯半导体四期项目同时启动,这个项目总投资高达252亿元,重点布局数模混合特色工艺,能够精准适配功率器件需求,从而推动产业链上下游协同发展,进而提升产业整体的竞争力。
就短期来讲,技术突破以及资本热度能带来显著的行业红利,然而从长期来看,国产厂商依旧面临着诸多挑战。当下,国产功率半导体在规模化量产平稳性方面存在短板,在下游客户验证周期方面存在不足,在高端研发人才短缺方面也有问题,此种情况下,行业仍旧需要持续加大研发投入,需要优化产能布局,需要突破核心瓶颈。
双线博弈日趋激烈
就当下而言,全球功率半导体行业的格局展现出这样一种状况,海外的巨头在高端领域处于垄断地位,国产厂商则在中低端领域努力实现突围,呈现出鲜明的态势,然而,随着国产技术突破不断地持续落地,产能也在加速进行扩张,这样一种固化的格局正在逐渐地被打破,海外巨头与国产厂商之间的双线博弈变得日益激烈起来,行业的分化态势也进一步地加剧了。
高端赛道当中,海外巨头的核心阵地依旧存在,英飞凌、安森美、Wolfspeed等海外龙头企业,依靠长期以来深厚的技术积累,凭借完备完善的产业链布局,借助规模化产能方面的优势,占据全球SiC器件市场超过70%的份额,竞争优势十分明显,十分显著。其中,已正式投产的英飞凌位于马来西亚居林的SiC晶圆厂,目标是在2030年占据全球30%的SiC市场份额,安森美通过收购GTAT实现了从衬底到封装的全产业链布局,计划在2025年投产8英寸SiC晶圆,规划年产能达到60万片,预计未来5至10年市占率将提升至20%以上。
已接近尾声的国产替代,是在成熟赛道(IGBT/MOSFET)方面,国产龙头正一步步趋向规模化盈利。中车时代电气、斯达半导等国内核心厂商,靠着新能源汽车、光伏储能等下游需求呈现爆发式增长所带来的红利,不断去提升产品的市场占有率,对产品结构实施优化。当前国产IGBT,在新能源汽车领域的渗透率正渐渐得到提升,部分厂商的产品质量已然达到国际同类的水平,与此同时正加快朝着高端车规级、工业级产品进行升级,逐步取代进口产品,以此达成国产主导的转变 。
上游材料赛道的国产化进程正同步加快,这成为国产替代的重要支撑 。半导体级硅材料作为功率半导体产业链的上游核心部分,其国产化率已超过50% 。抛光液等关键材料的国产化率突破了30% 。德邦科技、昊华科技等企业专注于功率半导体配套材料,不断突破核心技术,一步步实现进口替代 。受益于下游国产器件扩产带来的红利,这些企业业绩持续维持增长态势 。纵观全局,国产功率半导体产业链在逐步走向完备,于上游材料方面,在中游器件领域,至下游应用范畴,已然塑造起协同发展的优良态势,国产替代的整体进程在持续加快速度。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/279831.html

