
智东西
作者 王涵
编辑 李水青
智东西于1月23日进行报道,其中指出,在1月22日的时候,证监会官网有相关信息披露,内容为苏州的那家从事AI语音交互解决方案的企业思必驰科技股份有限公司,在上海证监局进行了上市辅导备案登记,由此重新开启了A股IPO的进程,而其辅导机构为东吴证券。
思必驰在2007十年份成立,其注册资本是3.9亿元,法定代表人是董事长兼着CEO的高始兴,实际控制人是高始兴以及联合创始人兼首席科学家俞凯,此二人合起来控制公司33.6177%的股份。
曾有这样的情况,在之前的时候,于2022年7月所在那样的时间节点,上海证券交易所受理了思必驰递交的相关的文件,那份名为“首次公开发行股票并在科创板上市申请文件”的文件,而后此申请文件经过了在2023年所进行的第34次上市审核委员会审议会议的审议 。
2023年5月,那家公司的“首次公开发行股票并在科创板上市申请”,被上海证券交易所终止了审核,终止的原因是,公司的信息披露没能充分地说明未来四年营业收入复合增长率的预测具有合理性,并且没能充分地揭示上市之前净资产呈现为负这种风险。
依据天眼查在2024年12月31日所给出的数据,思必驰在过去的14年光阴里,总共达成了14回的融资操作,融资的总计金额快要达到20亿之巨,而最近的一次融资发生在2025年1月,在这个时间节点,它成功完成了5亿元的融资行为。阿里巴巴持有思必驰9.112%的股份份额,联想则持有4.888%的股份份额。
经过差不多三年的时间过后,思必驰再次谋求在A股市场上市,这是出于怎样的一种考量,在面对愈发激烈的AI语音赛道状况下,思必驰究竟要怎样去应对,资本市场又到底会不会给予认可?
一、五年亏超11亿,阿里、联想持股
思必驰是这样一家企业,它聚焦于对话式AI,是平台型的,自己研发了DUI全链路智能对话系统定制开发平台,还研发了AI语音芯片,其核心业务包含对话式AI技术服务,也有智能人机交互软件产品,还有软硬一体化AI产品,并且重点在智慧汽车、智慧物联、智慧办公等场景落地 。
根据思必驰2023年进行更新的招股书当中所呈现的数据表明,在2019年的时候,其营收是1.15亿,到了2020年时是2.37亿元,2021年为3.07亿元,2022年是4.23亿元,而在2023年第一季度则是0.94亿元。与此同时,2019年净利润为-2.83亿,2020年是-2.15亿元,2021年是-3.35亿元,2022年是-2.97亿元,2023年第一季度是-0.78亿元。2019年时,其研发费用为1.99亿,2020年,其研发费用为2.04亿元,2021年,其研发费用为2.87亿元,2022年,其研发费用为3.13亿元,2023年数据尚未披露。
思必驰营收、净利润和研发支出(智东西制图)
2019年,其综合毛利率为72.17%,2020年,其综合毛利率为69.74%,2021年,其综合毛利率为58.15%,2022年,其综合毛利率为57.91%。
2007年,思必驰在英国剑桥成立,2012年,它正式进入资本市场,最初获得了联想之星、荷塘创投的数千万元A轮投资。2020年8月,思必驰完成数亿元Pre - IPO轮融资,随后完成股份制改造,开始为上市做准备。2022年,它获国家科技部批准建设“语言计算国家新一代人工智能开放创新平台” 。
在2023年到2025年这个时间段当中,思必驰连续完成了好多轮融资,其中,在2024年1月的时候,思必驰完成那个新一轮首期为2亿元的融资,投资的一方包含国资基金以及其他的风险投资基金,在2025年1月的时候,思必驰再次完成了5亿元的融资,出资的一方涵盖知名产业基金、国资平台、私募基金等好多家机构 。
天眼查App呈现的信息表明,思必驰历经14年时间,总共达成了14次融资,融资的总额接近20亿元,其投资方涵盖阿里巴巴、富士康、北汽产投、美的资本、深创投、元璟资本等一众处于行业前列具有显著影响力的大厂以及备受瞩目的明星资本。
讲到2023年3月这个时间点,阿里巴巴有着对思必驰所持有股份数量是4759万股的情况,其持股的占比大约是13.22% ,联想则是持有5.21%的股份。
根据天眼查于2024年12月31日所呈现的数据显示,阿里巴巴持有思必驰9.112%的股份,而联想所持有股份为4.888%,并且二者均存在股份有减持状况的情况。
公司主营业务收入按产品构成情况如下:
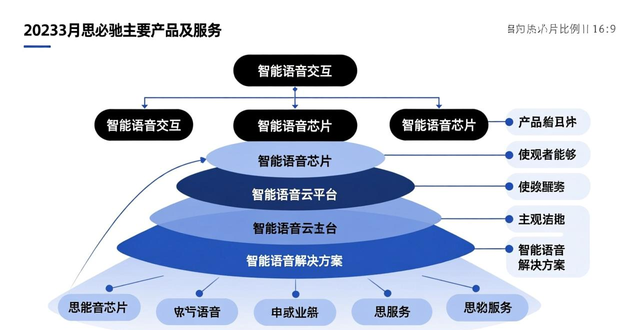
截至2023年3月,思必驰主要产品及服务结构图如下:
二、存在两大硬伤,一是增长预测方面的问题,二是净资产风险方面的问题,在2023年尝试“闯关”科创板,结果失败了 。
IPO进程有所展现,在2022年7月时,思必驰科创板IPO申请被接收到。然而经过问题询问后,没能通过上市委会议,最终于2023年5月停止上市申请,停止的缘由是公司的信息披露没办法充分讲清未来四年营业收入复合增长率的预测合理性,没办法充分揭晓上市前净资产为负的风险 。
据悉,上市审核委员会会议现场问询思必驰的主要问题有两个:
一、将核心业务的市场竞争格局予以结合,把核心产品的差异化竞争布局进行糅合,把核心技术的科技创新体现加以整合,把核心技术与主要产品的升级迭代周期与研发储备也一同综合起来,再同比同行业可比公司,阐明公司核心技术拥有的硬科技属性,以及差异化竞争所具备的有效性。
二、结合行业竞争的格局态势,龙头企业在接近三年期间的经营状况情形,进一步去说明公司对于未来四年营业收入复合增长率所做预测的合理性以及审慎性;并且与此同时,结合公司在报告期呈现持续性亏损、净资产出现大幅度下降等状况情形,来说明公司经营能力的可持续性情况 。
简略来讲,思必驰的 IPO 申请遭否决,缘由是它对于之后四年营收增长的预估“难以立住脚”,并且也没能说清楚“上市之前净资产呈现为负”的那种风险,信息披露没能达到标准。
三、发布自研行业语言大模型,硬件产品亮相CES 2026
思必驰,于2023年冲刺科创板IPO之时遭遇失败,此后的近两年间,在大模型研发这个领域,动作呈现出极为频繁的态势。
在2023年7月的时候,思必驰发布了自己研发的行业语言大模型DFM - 2,它的定位是“通用对话基础模型”,并且主要是面向智能汽车行业,面向智能家居行业,面向消费电子行业,面向数字政企等行业 。
在2024年的时候,思必驰自主研发的DUI平台进行了升级,升级到了2.0版本,并且确立了这样一条技术路线,即“1个中枢大模型+N个垂域模型+全链路交互组件”。同年5月,思必驰进入了国家超算互联网平台。
2025年2月,思必驰“1+N”中枢大模型助力上汽通用五菱搭载DeepSeek大模型,宝骏享境成为行业首个实车装载的车型,车载天琴语音助手的语音交互、智能推荐等功能获得升级。2024年到2025年期间,DFM-2累计完成5项国家网信办相关备案,在江苏省备案数量最多,覆盖20个专业垂直领域。
在2026年1月7日的时候,思必驰带着它的AI办公本等一系列产品,出现在了CES 2026那里。
到现在为止,思必驰有着将近100项全球独有的技术,已经被授权的知识产权有1700多件,其中已经被授权的发明专利接近700项,软件著作差不多有500项 。
照这样看来的话,思必驰努力尝试凭借押注于大模型以及垂直应用领域,去讲解出一个全新的故事 。
但是这本新的故事难以进行讲述。近几年来,处在AI行业的发展呈现出快速的态势,于智能的语音语言地盘里,国内主要的企业除去思必驰之外同样收纳科大讯飞,云知声等,百度,阿里等互联网企业纷至沓来涉猎。
依据艾瑞咨询给出的数据,到2025年,中国智能语音市场规模会达到563亿元,其年复合增长率为25%。根据胡润研究院所发布的《2024胡润中国人工智能企业50强》,思必驰处于智能语音语义领域的第四位,仅仅排在科大讯飞、阿里、百度之后。当中阿里、百度等互联网巨头依靠自身的用户流量以及多年累积的技术优势去抢占市场份额,竞争相当激烈。
思必驰在近年来大热的具身智能领域,面对市场竞争已找到一席之地,它推出了软硬一体化的工业级语音交互解决方案,它还与智元机器人展开了合作,为智元机器人全线产品提供全链路语音交互技术底座,该技术底座集成于智元自研的“灵渠 OS”具身智能操作系统。
结语:思必驰押宝具身智能,能否改写战局?
在经历了一番挫败之后,思必驰千方百计地尝试通过把赌注押在大模型以及垂直应用领域上边,从而去开创出一种全新的局面来。
面对科大讯飞等处于智能语音赛道领先位置的企业,还有阿里、腾讯、字节等互联网大型企业的重重围困之中,思必驰作出了向具身智能靠近的选择。
过去两年,它自己研发的大模型DFM - 2达成了多项备案,并且实现了落地,技术布局得到了增强,产品能力也有所提升,和智元机器人展开了深度合作,这也使得思必驰的业务范围被打开了。
但依据此前所披露的数据表明,思必驰年复一年持续处于亏损状态,其在具身智能方面的动作所产生的效果怎样,能不能获取资本的喜爱,这还要看它新的产品竞争能力以及财报的数据 。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/279840.html

