
第三代半导体身为新一代信息产业里的核心基础材料,于新能源汽车领域,具不可替代作用,在5G通信方面,功效甚为关键,于人工智能范畴,意义非凡在、储能等战略性新兴领域相关方面,影响不可忽视。伴随全球碳中和进程加快,以及数字化转型不断深入,第三代半导体行业迎来快速发展阶段。本报告依据20家全球主要第三代半导体上市公司2025年全年数据,从市值规模角度,进行深入剖析,从增长表现层面,予以细致研究,从估值水平维度,展开详尽分析,目的在于揭示行业发展现状以及投资价值标点符号。
市值动态:整体高增下的头部集中与企业分化
在2025年的时候,全球第三代半导体行业,整体展现出强劲的成长态势,样本公司的总市值,从年初的11,572.13亿元,增长到年末的15,262.68亿元,全年增长了3,690.55亿元,整体的增长率达到31.89%,这样的增长态势,足以充分体现市场,对第三代半导体行业未来发展前景的高度认同,以及全球产业转型升级所带来的巨大市场契机。
行业呈现出显著的“头部集中”特性,前5家公司年末市值总计达10,642.1亿元,占样本公司总市值比例为69.73%,三菱电机一家公司市值占样本总市值28.48%,这种市场结构体现了行业发展成熟度与竞争格局稳定性,也意味着新进入者面临较高市场壁垒。
放眼个体公司的表现情形,行业内分化特性显著,清晰可辨。日本三菱电机凭借4,347.3亿元的年末市值成为行业榜首,不仅稳固了行业龙头的地位,还达成了67.35%的市值增长幅度,显现出卓越的技术水准与市场竞争力量。美国Coherent公司紧跟于后,年末市值到达2,431.41亿元,全年增长率高达130.44%,成了大型企业中增长最为急剧迅猛的典型代表。
这时,有部分传统半导体巨头的表现相对平稳,比如说意法半导体,它的市值微微增长了0.92%,维持在了1626.96亿元;然而安森美半导体却呈现出20.11%的回调态势,市值下降到了1531.49亿元,这或许是受到行业周期以及供应链调整的影响。
需要留意的是,中国企业于行业里的表现愈发显著,三安光电凭借704.95亿元的年末市值位列第五名,一整年增长了16.11%,在全球顶尖企业当中占据了关键地位。就市值增长率这个角度而言,英诺赛科的表现是最为引人注目的,其全年市值增长率高达到了154.7%,到年末的时候市值达到了648.01亿元,从而成为了所在行业内增长速度最快的企业,纳微半导体以及Coherent分别凭借着139.62% 与130.44%的增长率紧随着英诺赛科,这反映出了所处行业新兴力量的快速兴起以及市场格局的持续不断变化。
值得予以关注的是,有一部分企业的市值呈现出显著的收缩状况。举例来说,Wolfspeed的市值出现了大规模地下滑,下滑幅度达到了52.28%,仅仅剩下31.69亿元,这突出显示了它在碳化硅产业竞争之中的阶段性压力;Edgewell Personal的市值下降了52.13%,帕沃英蒂格盛的市值下降了45.16%,行业洗牌的态势是比较明显的。
估值演进:从利润导向到未来场景定价
第三代半导体行业,算得上撑起能源转型、高速通信以至先进制造的关键基石,到2025年的时候,呈现出清晰的产业结构变迁,还有资本价值重塑,从龙头企业的表现,再到全球格局的演变,不只有传统大厂更进一步,还孕育着新兴力量的快速崛起。
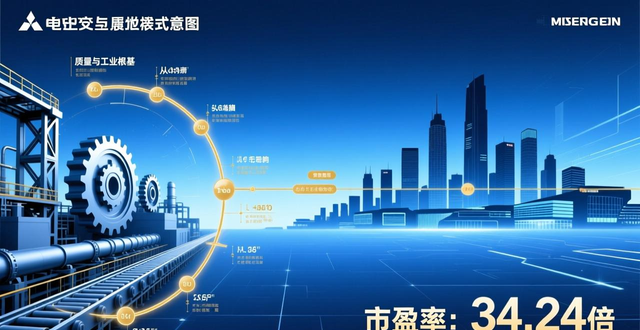
首先,三菱电机具有体现市场对其技术实力与产业链整合能力认可的34.24倍市盈率,处于市值排行榜首。其次,它展现了一种规模并重质量的侧重质量同时兼顾规模的发展范式。最后,在竞争愈发激烈的产业背景下,基于深厚工业根基以及多元应用场景形成的综合优势,构建起了能对抗周期波动的坚实护城河。
同一时间,Coherent作为成长型企业代表,市值处于行业前列位置。虽然它超300倍的市盈率,意味着市场怀有很高盈利兑现期待,但也清楚明确地揭示出,在技术密集型产业里,资本运作以及战略整合对快速构建竞争力有着关键作用。这一路径和三菱电机的内生增长截然不同,两者共同描绘出产业发展的多元逻辑路径。
在这一回的产业浪潮当中,中国市场呈现出与众不同的活力。那些以三安光电作为代表的本土企业里头,有着超过800倍的市盈率,这已然超出了传统的估值框架范围。在这背后呢,存在着国家对于半导体自主可控的那种坚定不移的意志,新能源汽车等下游市场所具备的庞大需求,以及企业自身于碳化硅等前沿领域产能布局的深度融合状况。这样的一种所谓“战略性溢价”,变成了中国第三代半导体企业估值呈现出来的重要特征,这体现出了市场面对产业发展前景怀有的高度期待。
部分企业的市盈率依旧呈现为负值,像英诺赛科、芯联集成、闻泰科技、纳微半导体以及Wolfspeed这样,这表明这些公司仍旧处于投入阶段或者存在阶段性亏损的状况,市场更加关注的是其长期的技术布局而非短期的盈利情况。
全面审视全球格局状况,产业的演进情形展示出诸多层次里的复杂态势表现。行业整体维持着高速增长的那种发展趋势,而且增长所包含的根本内容已发生具有深刻意义的变化,这种变化是从具有普遍属性的行业型红利,朝着由技术发展路径、客户市场导入以及产能生产效率等核心关键能力推动的分化性质的增长转变。
并非是简单的“强者恒强”这般的竞争格局,而是在国际巨头占据主导地位这样的背景之下,以中国厂商作为代表的新兴力量,正依靠在特定材料以及器件环节所取得的突破,持续不断地重塑产业梯队。在区域发展方面,中美双核驱动以及欧洲稳健深耕的格局越发清晰,这预示着未来全球供应链将会呈现出更为复杂的竞合关系。
特别需要留意的是,资本市场的估值逻辑正出现根本性的转变,从呈现负值到有着千倍以上的极端市盈率分布,这显示出市场更着重于对企业未来技术潜力以及市场空间的预判,而不是当下这一刻的盈利表现,此种转变,要求投资者务必深入地去理解不同企业的技术路径、产能节奏以及生态位价值。
结语
2025年,全球第三代半导体上市公司于资本市场展现出“高增长、高估值、高分化”的发展特性,行业整体维持强劲增长的态势,市值规模以及估值水平同步得到提升,这体现出市场对行业未来发展前景予以高度认可。不过,不同企业之间的发展差异极其巨大,不同区域之间的发展差异同样巨大,进而呈现出复杂的竞争格局。
眺望将来,因全球新能源汽车、5G通信、人工智能、储能等领域飞速发展,第三代半导体行业有希望持续维持高速增长情形,然而行业内部的分化或许会进一步严重化,技术创新能力、产业链整合能力、市场响应速度会成为企业竞争的关键要素。
(校对/邓秋贤)
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/279854.html

