
蓝鲸新闻 1 月 27 日有这样的消息传来,发布此消息的记者是武静静,其消息若这么描述,要是讲过去的一年之中,AI 助手正进行着的争抢行为是围绕着“生产力入口”展开的话,那么从 2026 年起始,会有越来越多的科技公司将其留意重点转向了另外一个方面,这个方面是一条时限更长且更为敏感的通路,它就是健康。
从OpenAI收购医疗初创公司,到国内互联网巨头纷纷密集推出各类AI健康助手,当中一个清晰的信号正一点点在浮现,AI医疗正远离单一的To B辅助工具定位,而被重新塑造成为面向个人用户的长期陪伴型基础设施,它并非仅仅是提高效率,而是尝试着嵌入个体的日常身体正常生活以及健康决策里头,成为一种专门为医疗而诞生的对话入口。
AI医疗领域,新出现了独角兽,它有着120亿美元的估值,OpenAI以及Anthropic也在加快进入这个领域的步伐。
2026年年初的时候,OpenAI用1亿美元买下了AI医疗初创公司Torch,紧接着在1月7日,OpenAI就推出了单独的GPT Health咨询入口,着重表明是基于个人健康信息来提供专门的服务,与此同时还构建了更为严格的信息安全以及隐私保护机制。能够看得出来,OpenAI清楚地把医疗健康提升到了战略级别的优先级,这是一次有着明确方向的押注。
OpenAI公布了一组引人深思的数据,在GPT总量超过8亿的用户里,每周提交和医疗有关请求的用户所占比例达到了四分之一,每天借助GPT去咨询健康方面问题的用户数量超过4000万。
这意味着,医疗健康已然成为大模型最为活跃的应用场景之一,且也是具极大潜力的应用场景之一。一位美元基金合伙人向我们表明,和教育、内容或办公工具相比较而言,健康问题的那种不可替代的特性更为突出,用户的容忍程度也更多,“一旦构建起信任,迁移所产生的成本也就会更高”。
在B端,OpenAI同样在推进商业化落地,OpenAI for Healthcare是它针对医疗机构推出的HIPAA合规解决方案,已在波士顿儿童医院、西达赛奈医疗中心等机构进行部署,着重缓解临床文档方面的问题,以及行政流程方面的问题,还有护理负担方面的问题。
Anthropic的节奏稍微慢一些,不过路径是相似的。在此之前它已经推出了Claude for Life Science,然而一直到2026年1月12日,Claude才正式朝着医疗保健领域开放服务。和OpenAI相比较,Claude在C端功能方面显得相对克制,主要是让高阶付费用户在经过授权的前提下能够访问个人健康与诊疗数据;在B端,它是从医保审核、理赔以及临床文档自动化这几个方面切入的,并且针对基础模型进行了专门针对医学任务的专项优化。
在除开众人皆知的明星大模型公司以外的情况之下,海外当下最为火爆的一个医疗垂类项目,是名为医疗AI平台OpenEvidence的项目,这款属于免费的AI医疗平台,在时间跨度不到一年之内,已然吸引了三分之一的美国医生去使用,其覆盖范围超过了1万家医疗机构。
就在1月21日这一天,OpenEvidence宣称完成了一笔高达2.5亿美元的D轮融资,其估值实现了翻倍,一下子飙升至120亿美元,该公司到目前为止累计融资差不多接近7亿美元,参与投资的有谷歌风投、英伟达等顶级机构。当下它能够为美国超过40%的医生的日常临床决策提供支持,其年收入已然达到了1亿美元。
这家刚成为独角兽的企业,其估值迅速大幅提升,从根本上来说,所体现的乃是投资人针对医疗AI长久商业潜力进行的再次定价呢。
在这股不断持续升温的浪潮当中,海外巨头们之间的共识也正一步步逐渐清晰起来:真正的护城河,绝不仅仅只源于模型自身的能力,而是在于在符合规定的前提下,对于健康数据的理解、进行结构化处理,以及跨越时间尺度的长期管理能力。模型能够被追赶得上,然而受到信任的数据资产以及临床工作流,一旦嵌入进去,就很难被替换掉。
蚂蚁阿福激进投入,阿里、百度、京东全线入场
在国内这块市场当中,AI医疗对话助手的竞争呈现出更为拥挤的态势,并且更具备平台化以及生态化的特性。有一类此类产品是直接朝着个人用户去的,企图成为那种“随身健康管家”;另外还有一类是把目标定在医生以及医疗机构身上,着重突出对专业决策以及临床流程的辅助作用。在这条赛道迅速升温的背后情况里,既存在政策层面给出的明确指引,又有着技术范式切换所带来的新的一轮想象空间。
政策端所释放出的信号已然是相当明晰的了。在2025年11月的时候,国家颁布了《关于促进和规范“人工智能+医疗卫生”应用发展的实施意见》,进而提出到2027年要构建起较为成熟的医疗垂直大模型应用体系,又提出到2030年达成基层医疗机构AI诊疗能力的全面覆盖。对于行业来讲,这并非仅仅是“可做”的相关问题,而是“必须提前占位”的一份时间表。
从技术角度而言,大模型已然成为全新的变量。追想上一回深度学习涌起的气势,AI率先重塑的乃是影像部分,像CT、核磁共振、脑电图、心电图等检查步骤凭借算法经历了一次重新构建,彼时AI医疗影像一时间风头极盛,还兴起了数坤科技、推想医疗这类众人皆知的公司。然而在这一回的周期当中,重点显著转向了更靠近诊疗入口的样子,如AI医疗对话助手,此刻互联网同科技巨头正加快迈入其中。
推将 AI 健康助手,首次经籍线下广告,蚂蚁于更广泛普通人群密集投放,是最激进的一家。2025 年 12 月 15 日,蚂蚁集团宣布旗下 AI 健康应用 AQ 品牌升级为“蚂蚁阿福”,且发布新版 App,有媒体呈现报道,仅过去一个月,阿福于广告投放上的投入便已达小几亿元规模。
由“阿福”在地铁里、电梯内以及社区广告牌之中高频现身了这情况;这款被定位成个人健康助手的产品;在2025年12月那次新版发布以后;仅仅过了一个月MAU就达到了3000万;蚂蚁CEO韩歆毅曾于公开场合披露;阿福的日均健康咨询量已然超过1000万次;在用户分布方面;该服务覆盖了全国;三线及以下城市用户占到了大约50%;老年用户占到了三分之一;目前;广州市卫健委所推出的AI就医助理“穗小伊”也已经正式进驻了蚂蚁阿福App。
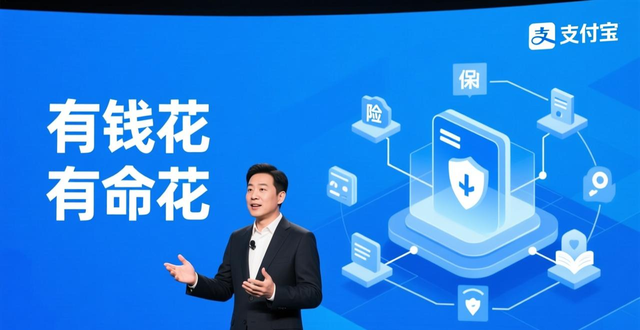
在对为何重注这一方向作出解释时,韩歆毅给出了一个颇具传播度的判断,那就是“社会发展到现在,人们最在意的就是‘两朵花’”,其中一个是“有钱花”,另一个是“有命花”。在他看来,健康与支付、金融一样,具备极强的普惠属性,且“空间和意义都非常大”。这也意味着,依托支付宝既有的支付、保险和服务体系,蚂蚁在健康、金融与服务协同上天然具备场景优势。
和蚂蚁的To C路线不一样,阿里的最新布局更倾向于向医生端倾斜。蓝鲸科技记者是在招聘平台留意到,阿里最近一直在不断加大对医疗相关岗位的投入,所涉及方向包括算法、工程以及产品多个方面。在产品这一层面,阿里健康近期推出了一款称作“氢离子”的重磅产品,其定位是“医生版GPT”。这款产品是依据阿里健康所自研的医学大模型来构建的,其底座是依靠通义千问,每一条医学建议都能够追寻其原始依据,并且还提供一键溯源的功能,以便于医生能够直接去查看结论所对应的信源。
当下,“氢离子”已结束内测,并且同时在移动端以及网页端上线,直接与美国具有现象级的AI医疗产品OpenEvidence相对标,还把“压低幻觉率”当作核心卖点。阿里健康CTO祥志曾讲过,从长远角度来看,“氢离子”必定是公司战略级别产品,“一个能够处理中国500万医生医学问题的AI工具,其社会价值以及商业价值的想象空间都是极为巨大的”。
同样动作不断的还有其他平台型公司,百度把“百度AI健康管家”升级成了“文心健康管家”,其入口不再只在搜索体系内,京东健康推出了AI健康智能体”康康“,想要打通问诊、检测以及购药的整个流程,字节跳动不断对“小荷AI医生”进行迭代,科大讯飞则采用典型的B、C协同方式,一方面加快面向医院与政府的“智医助理”,另一方面布局面向个人用户的“讯飞晓医”。
于往昔风头正盛的“大模型六小虎”里头,百川智能很早的时候就清晰地押注医疗方向,提出了“造医生、改路径、促医学”这样的愿景,相继发布了“百小应”以及医疗大模型Baichuan - M3,增强问诊与治疗建议能力,还跟多地卫健委以及医院开展合作。近期,百川在发布新一代医疗大模型之际,还宣告向中国医疗服务机构免费开放API。不管是公立医院、民营医疗集团,还是区域医疗平台,都能够在不担负模型调用成本的状况下加以使用。
那个被称为百川智能的公司的创始人王小川直接表明说:“我们是如同医生版本里最强的GPT或者DeepSeek那般的存在。就算是全国范围内所有的临床医生都在运用AI ,我们经过估算得出一年的模型成本大概也就是1亿元上下。”在商业模式这一方面 ,百川清晰地分辨并确定了付费对象:C端产品会设立收费的模块儿 ,然而并非是向医生以及医院收取费用 ,而是针对患者或者药企来收费。“患者对于自身的健康是负有责任的。以往不付费 ,是由于没有足够优质良好的供给。要是产品能够切实地创造出价值 ,患者是乐意为此掏钱付款的。”。
挑战:幻觉、数据与系统性风险
看整体,不管是海外,还是国内,AI健康助手都躲不过商业化这一道关卡。当下比较可行的路径主要有四类,其一乃付费会员制,即为高频用户给予更深层次、具有连续性的健康管理服务;其二是广告和品牌合作;其三是跟保险、金融产品协同,这种模式对蚂蚁等平台型公司格外有利;其四是定制化的企业级合作以及产业项目。然而医疗健康的特殊性表明,它很难轻易复制通用AI助手那种“先做规模、再讲收费”的路径。存在信任,存在合规,存在责任边界,这使得AI医疗的变现节奏注定会更慢,进而也会更谨慎。
有一位从事医疗行业的人员,向蓝鲸科技表达看法称,相较于直接针对患者,面向医生的途径,现阶段的可行性显得更高,“并非包揽替医生进行判断的事务,而是率先将医生每日耗时颇多、却不产生医疗效用的那部分工作予以自动化处理”。在业内人士的观点之中,这也许是AI医疗商业化进程里最为实际、且最能够较容易率先达成规模化的一条发展道路。
To C模式同样面临着不小的挑战,有一位投资人告知蓝鲸科技,几乎所有大厂在竞争期间都会碰到一个无法避开的对手,那就是DeepSeek,公开的数据表明,当前国内已经有接近100家医院部署了DeepSeek,其应用场景涵盖患者服务、科研、诊疗、办公以及管理等多个环节,仅仅在北京市场,北京清华长庚医院、北京友谊医院、北大医院等多家三甲医院,已经先后部署不同参数规模的DeepSeek模型。
除竞争外,他觉得付费意愿自身于国内市场就直面挑战,他说"在多数用户心里,健康功能常常仅是通用AI助手的 加分内容,并非必定要为之独自掏钱的关键动力。而且,他还讲,医疗这般极为严肃的领域,就算是极低可能性的模型幻觉,都有可能引发难以承受的安全风险。这就决定了AI在相当长的一段时间里只能当作辅助工具存在,必须增添人工审核机制,而因这产生的人力校验成本,往往会冲抵AI自身带来的效率提高。
在这同一时间,行业之内的担忧也在同步呈现,2026年1月份,在香港举办的高山书院十周年论坛之上,国家传染病医学中心(上海)主任张文宏教授对于人工智能在医疗领域的应用表达了相对审慎的一种态度,他明确地表明,反对把AI系统性地引入到医院日常诊疗流程之中,他以自身使用AI的经验当作例子,声称通常会先让AI对病例展开初步分析,然后凭借专业经验快速识别并且纠正其中的错误。
张文宏指出,存在真正的隐患,那就是,若一名医生从实习阶段开始,便高度依赖AI直接给出的结论,且缺乏完整的临床思维训练。那么未来,这名医生将很难具备判断AI诊断 是否正确的 能力。他强调,年轻医生必须经过系统性的训练,方可建立两项核心能力。其中之一是,判断AI结论是不是 可靠的。其二是,应对AI无法覆盖的复杂疑难病症。这是技术便利背后 不可或缺的 专业根基。在他的看法里,AI更适于担当起辅助性的角色,比如说协助医生迅速地检索医学文献,将参考治疗方案整理好,而不是去替代医生进而完成关键的决策。
从风险角度看,AI 医疗最大的隐忧,依然是“幻觉”。
哪怕模型能力不断持续提升,大模型依旧没办法达成100%将错误输出予以消除,然而医疗健康这一领域恰恰是一个极其高度要求专业性以及严谨性的领域。在2026年1月的时候,《卫报》所进行的一项调查表明,谷歌搜索的AI Overview曾经在健康摘要这一个里面生成了虚假或者具有误导性的信息,随后谷歌就把相关内容给删除掉了并且还强化了审核机制。
并且,高质量医学数据的取得,医保数据的获取,本身就极其困难,用户对于个人健康数据运用的高度敏感,也致使模型训练与对齐不可避免地有了不完整性以及偏差。再加上下文工程、长期记忆系统等基础能力存在差异,一旦AI健康助手得以大规模部署,这些问题所引发的系统性风险将会被成倍地放大。另外,法律责任与伦理风险一直处于未解决的状态。医疗机构、医生与AI提供方之间的责任边界依旧缺少清晰的界定。这种存有潜在性的集体性追责风险,以及由其引发的品牌与合规压力,是那种最难去评估的,然而却又是没办法回避掉的隐患了。
在AI时代,AI助手正渐渐演变成新的默认入口,于所有AI助手里,健康助手说不定是最具长期价值的那一类,它并非仅仅管理你的数据,还尝试陪伴与维护你的“个人健康伙伴”,正是基于此,巨头们才会一同参与进来,谁能够率先成为受用户真心信任的健康入口,谁便有可能在接下来的十年,握住那把极难被替代且最具黏性的钥匙。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/279857.html

