
机构:开源证券
研究员:方光照
公司2025年实现营收77.6亿元,同比下降2.4%,归母净利润27.5亿元,同比增长76.0%,经调整营业利润17.3亿元,同比增长32.4%,经调整净利润28.6亿元,同比增长68.2%,业绩呈现高增长态势,这主要是因为盈利能力得到提升以及2025年确认所得税抵免约6.8亿元,鉴于此看好音频内容扩充以及AI赋能深化驱动成长,故而维持“买入”评级。
单H2公司达成营收39.3亿元,此营收同比增长1.4%,实现归母净利润8.6亿元,该归母净利润同比增长14.8%,达成经调整营业利润8.3亿元,且经调整营业利润同比增长29.7%,实现经调整净利润9.1亿元,经调整净利润同比增长11.5%。
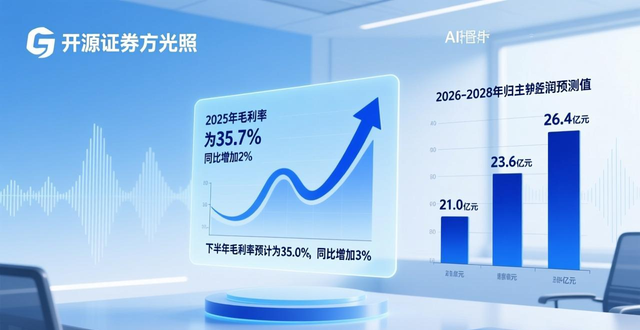
在2025年的时候,毛利率达到了35.7%,这一数据同比增长了2个百分点,单单是下半年的时候,毛利率为35.0%,此项数据同比加大了3个百分点,同比得以提升,主要是因为音乐服务经营杠杆增强以及效率提高,环比出现下降,或许是下半年社交娱乐收入占比提高促使分成增长。考量会员构造改变针对ARPU的短期内冲击,(黑胶家庭会员等特惠套餐发布,学生会员增多),我们把2026至2027年的归母净利润预测值下调,又增添了2028年的预测值,变为21.0/23.6/26.4(先前数值是24.5/29.5)亿元,当下股价对应的PE分别是15.0/13.4/11.9倍,看好优质内容促使ARPU渐渐提高,维持“买入”评级。
公司持续聚焦在线音乐服务,音乐服务收入在稳步增长,平台品牌心智进一步得到强化,到2025年实现营收59.9亿元,同比增长至12%,这主要是因为公司借助升级会员权益、丰富社区内容的方式,促使月付费用户持续增长,其中会员服务实现收入50.5亿元,同比增长达13%。至2025年时,公司收缩了推广投入,销售费率同比下降2.4个百分点,与此同时但平台仍实现了品牌心智的进一步强化,用户规模有了同比增长,活跃度也有了同比上的增长,并且DAU/MAU、移动端用户日均使用时长同样有同比提升,这反映出用户粘性增强了。
持续去扩充音频方面的内容,借助AI赋予能量来提升用户的体验,看好该平台商业化进程加速,进而推动公司持续建设多元且具有差异化的内容生态,一方面要补充版权音乐的储备,另一方面还要继续强化领先的独立音乐人生态,推出《原创声推官》并建立“挖掘 - 鉴赏 - 传播”这样一种机制,以此为优质内容提供在《歌手2025》、《梦幻西游》等大流量综艺、游戏当中的曝光机会,截止到2025年底,平台注册独立音乐人超过百万(其中在2025.6注册数超过81.9万),上传曲目超过560万首(在2025.6曲目数约为480万)。平台不断拓展音频内容,播放量接近千万的是郭德纲灵异故事题材的播客《子不语我语》,自研大模型Climber增强内容推荐能力,系列AI功能助力达成一键MV生成、播放器背景定制等,我们预期音频内容扩充以及AI应用深化会持续推动平台活跃用户数、付费率以及ARPU的提升。
存在风险提示,那就是,用户规模增长没有达到预期,付费率提升也没有达到预期,并且,行业竞争还出现了加剧的情况等。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/279929.html

