
机构:方正证券
研究员:陈佳妮
事情是这样的,李宁公布了25年的业绩情况,结果显示,其收入相较于之前同比增长了3.2%,然而归母净利润却出现了同比下降2.6%的状况,可即便如此,这一情况还是超越了预期,另外还值得一提的是,全年派息比例设定为50%。
流水以及收入的增长是由专业品类来驱动。在25年的时候,全渠道流水同比呈现持平状态。要是按照品类去划分,跑步流水同比上涨的比例是10%,综训流水同比上涨比例为5%,篮球流水同比下降了19%,运动休闲流水同比下降了9%。在全年期间,公司专业跑鞋的销量突破了2600万双,然而外部篮球市场一直处于低迷状态。按照渠道去划分,线上流水同比增长处于个位数,线下同比下降处于个位数。按照业务模式去划分,批发收入同比上涨比例为7%,这种增长主要是受到羽毛球、乒乓球等专业渠道的带动,店铺数同比增加了33家。直营收入同比-4%,主要因为优化门店结构,店铺数量减少。
消费势能偏弱对毛利率产生了影响,在25年时,公司毛利率为49.0%,与之前相比,同比下滑了0.4个点,之所以出现这种情况,主要是由于直营渠道里面消费势能偏弱,进而使得折扣加深,而且DTC渠道占比也下降了,不过部分情况被批发业务产品组合和成本优化给抵消掉了。
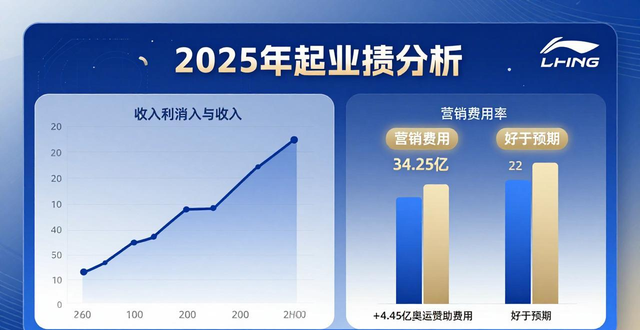
营销费用率呈现出增加的态势,而净利率的表现则好于预期,在费用管理这一方面,鉴于对渠道结构进行了优化以及高效地拓展了渠道,零售业务销售相关的非固定费用减少了2.65亿元,出于新增了奥运赞助费用这一缘故,营销费用增加了4.45亿元,预计26年该营销费用还会有进一步上涨,公司整体的经营利润率同比出现了一定程度的改善,因预提所得税,净利率有所降低,不过依旧好于市场预期。
库存维持良好状态,公司渠道在25年的时候库存周转月数是4,跟去年同期相比没有变化,拨备之前存货成本金额的增长幅度和收入增长幅度相互适配,6个月以内的新品在流水当中所占比例维持在85%。
我们将其评级上调至“强烈推荐”,该公司搭载超膠囊科技的新品出现热销情况,其金标产品系列有着高增长潜力,我们预估公司在26至27年的归母净利润分别为31.2亿以及34.6亿,同比增长幅度为+8.7%和+8.3%,当前股价对应的26年P/E为16x,在消费环境疲弱的状况下,该公司经营边际实现改善,金标产品贡献了增量,故而将其评级上调至“强烈推荐”。
风险提示,是终端消费环境出现疲弱的情况,金标系列的表现未达预期,存在行业竞争加剧的这种风险。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280104.html

