
机构:国信证券
研究员:李聪/唐旭霞/曹翰民
西锐主营私人飞机制造和服务业务。西锐在2025年的时候,营收数额是13.54亿美元,和上一年相比增长了13.13%。其私人飞机制造以及服务业务的营收,各自所占的比例分别是85.03%、14.97%。其中飞机制造业务涵盖了SR系列和愿景喷气机,在2025年时,这两项业务的营收分别是7.81亿美元、3.71亿美元,和上一年相比,增长幅度分别是14.71%、8.05%。服务业务主要包含固定基地运营商、保养、维修及大修、备件、升级、培训、保险及融资等,2025年的营收是2.03亿美元,同比增长了17.04%。
其产品定位一目了然,于有着高壁垒的航空市场里,强者始终保持强大。SR系列在市场中的份额源源不断持续扩展,交付数量从2021年的442架一路增长到2025年的691架;还有其CAGR为11.8%,在活塞式飞机当中的市占比率稳居第一位占最高。愿景那一类型喷气机着重致力于打造呈现出轻量化样式的喷气式公务机,其价格处在320至360万美元相互之间,精准做好定位处于高端私人飞机以及价格更为昂贵的公务机二者形成的中间地带,由此造就形成差异化的竞争实力效能,2025年交付数量为106架,市占比率为12.4%,已然成为了行业之中的第五名。
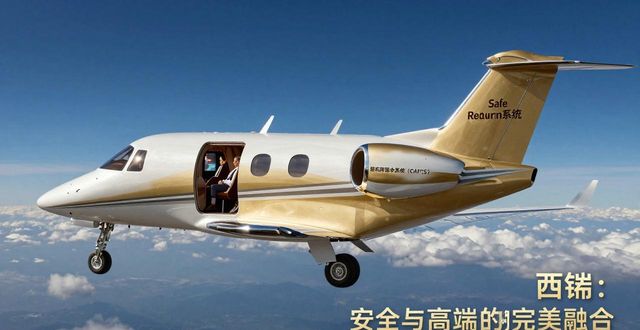
安全性与高端属性相叠加,于技术行业处于领先地位。西锐开发了整机降落伞系统(CAPS)以及Safe Return系统,以此提升飞机安全性能,其中CAPS已成功挽救250余名乘客生命。西锐每100,000飞行小时的总事故率比通用航空业平均水平低三倍。西锐实现产品设计以消费者为导向,通过可定制化的外围喷漆,还有内饰物品等方式,旨在打造品牌高端属性,因而具有“空中宝马”之称。
航空市场里,从主营飞机制造的厂家转向综合飞行服务提供商,商业化能力是关键。通用航空领域日益成熟,高净值人群数量增多,以及飞机保有量上升等因素,促使服务需求不断增长,西锐积极调整业务架构,整合固定基地运营商的相关业务,还有保养、维修及大修服务,备件供应,飞机升级,培训课程,保险业务及融资服务等内容,构建起从飞机售卖到各类服务的全生命周期服务保障体系,未来会持续拓展服务生态,降低客户使用飞机的成本,坚持直营销售的模式,并且以缩短交付周期作为目标。西锐服务收入在主营收入里所占的比例大概是15%,在2021年到2025年期间,这一收入由1.19亿美元增长到2.03亿美元,其复合年均增长率是14.36%,并且商业化能力得到了增强。
盈利预测以及估值方面,西锐飞机存在制造业务,还有服务业务,二者齐头并进,预计在2026年的时候,营收能够达到16.01亿美元,到了2027年,营收是18.42亿美元,2028年营收为21.01亿美元,2026年同比增长幅度是18.18%,2027年同比增长幅度为15.10%,2028年同比增长幅度是14.04%,净利润在2026年为1.77亿美元,2027年是2.27亿美元,2028年是2.95亿美元,2026年同比增长27.15%,2027年同比增长28.30%,2028年同比增长30.12%,对应的每股收益分别是0.48美元/股、0.62美元/股、0.81美元/股。对比参考可比公司的估值情况,对公司加以考量,给出2026年处于13.5至15.5倍PE的数值,该对应到的范围是每股49.40至56.72港币的区间。进行首次覆盖这一动作之后,给出“优于大市”这样的评级。
作如下风险提示:存在估值方面的风险,有盈利预测的风险,包含供应链受阻所引发的风险,存在宏观经济方面带有的风险,有燃油价格上涨有可能致使的消费情绪衰退风险,存在飞行器安全方面的风险,有相关数据以及行业规模测算出现偏差的风险,存在地缘政治方面的风险,存在流通盘较小的风险。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280241.html

