
季度营收, Salesforce公司所公布, 略低于分析师预期, 此情况放大投资者不安, 市场原本便担忧人工智能, 其可能会颠覆软件行业。
在2027财年的第一个季度, Salesforce达成了总共的营收是111.33亿美元, 和上一年同期相比较增长了13%, 还要比分析师所预期的110.5亿美元高。其中它来自Informatica的贡献大概是4.44亿美元。订阅以及支持业务所取得的营收是105.93亿美元, 与上年相比增长了14%, Informatica做出的贡献大约是4.28亿美元。
在盈利端进行观察, 当季GAAP运营利润呈现为23.47亿美元, GAAP运营利润率处于21.1%的水准;非GAAP运营利润是38.74亿美元, 非GAAP运营利润率为34.8%, 相较于上年同期的32.3%有着明显的扩张态势。存在的GAAP净利润为21.07亿美元, 与上年同期的15.41亿美元相比较增长幅度达到37%。
截至当下, 剩余的履约义务, 也即 cRPO, 达到了 336 亿美元, 与去年同期相比, 增长幅度为 14%, 若按照固定汇率予以计算, 其增长幅度是 13%;而总的剩余履约义务, 数额为 679 亿美元, 和去年同期相比, 增长了 11%, 然而却低于分析师平均预期的 689 亿美元。
在业务展望这块儿, Salesforce把2027财年全年营收指引的中值给上调了, 它预估全年营收的区间在459亿到462亿美元, 同比有个大概11%的增幅;给出的第二季度营收指引区间是112.7亿到113.5亿美元, 跟同比比增长是10%到11%, 这个数值低于分析师预期的114亿美元。
公司保持着全年非GAAP运营利润率为34.3%的目标, 使其不发生改变, 并且再次声明, 自己有信心, 能够在下半财年达成有机营收加速增长。
首席执行官Marc Benioff宣称, 智能体AI亦或说Agentic AI, 乃是Salesforce客户以及公司自身所拥有的最大增长契机, Agentforce年度常量收入已然突破了12亿美元, 再加上Data 360相伴随的业务, AI跟数据总计的ARR达到了约34亿美元, 与去年同期相比增长超过了200%。与此同时, 公司开启了250亿美元的加速股票回购规划。
Salesforce在盘后时段出现下跌, 下跌幅度大约为1.4%, 而这家公司的股价, 在今年以来, 已经出现下跌, 下跌幅度大约为33%。
Agentforce驶入高速车道
本季度最具看点的增长引擎是AI智能体业务, Salesforce披露, Agentforce和Data 360合计ARR接近34亿美元, 同比增长超过200%, 其中Agentforce ARR是12亿美元, 同比增长205%, 另外Informatica Cloud ARR约为11亿美元。
根据使用量指标来瞧, Agentforce以及Slack平台, 其累计交付的Agentic Work Units(也就是AWU, 此为AI智能体所执行的离散任务量)达到了38亿个, 并且环比出现了增长, 增长幅度是111%;公司到现在为止累计处理的数量超过了28.6万亿个token, 环比增长幅度为152%。
另外, 有以Sales以及Service业务作为核心的高端SKU, 也就是Agentforce One Edition和Agentforce for Apps, 其预订量同比增长了将近60%, 有超过50%的Agentforce与Data 360预订源自现有客户, 这展现出了较强的客户复购以及深度渗透能力。
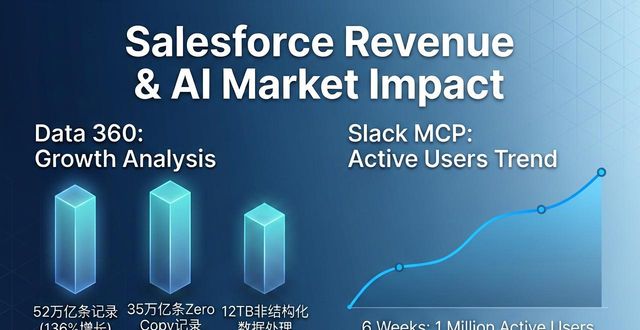
就数据处理层面而言, Data 360在单季里面获取了52万亿条记录, 它与上一季相比上涨了百分之136%, 其中借助Zero Copy形式获取成功的记录条数是35万亿条, 相较于上一季增长幅度达到了277%, 并且还对12TB的非结构化数据执行了处理操作。Slack Model Context Protocol(MCP)在上线之后的六周时间以内, 活跃用户数量就突破到了100万。
需予以关注的还有公共部门业务, 公共部门Industry Cloud ARR已突破20亿美元, 其同比增长幅度为23%, 公共部门AWU量环比增长接近400%。
大规模回购提升股东回报,也推高债务
在本季度的时候, Salesforce于股东回报这一方面, 所展现出的力度是前所未有的。该公司在当季期间, 累计起来向股东返还了275亿美元, 其中呢, 股票回购的金额大概是271亿美元, 并且还有3.65亿美元的股息。
这一次上述回购的关键所在, 是一份涉及金额高达250亿美元的加速股票回购协议, 也就是ASR。按照这个协议, 有这样一个情况是, 公司已经事先收到了1.03亿股, 这1.03亿股大概占到预计回购总股数的80%。还有, 最终结算预计会在2027财年第三季度完成。
公司为了支撑这一回购行为, 通过发一定的债券来进行融资, 融资金额大概是248.42亿美元, 这里面扣除了发行成本。因为受到了股票回购所产生的影响, 公司用于计算每股的时候收益是的基本流通股数量, 已经下降到了大约8.68亿股。
资产负債表这方面, 截止到2026年4月30日, 公司存有现金以及现金等价物89.35亿美元, 还有有价证券29.02亿美元;非流动债务大幅度上升到392.8亿美元, 跟上年年末的104.39亿美元相比较明显增多, 主要是体现ASR相关融资安排所产生的影响。
上调全年指引,但二季度指引不及预期
往后市况进行展望, Salesforce给出的2027财年第二季度营收指引范围是, 从112.7亿美元到113.5亿美元, 同比增长幅度在10%至11%之间, 这一增长幅度低于分析师所预期的114亿美元, 其中Informatica贡献比例略高于4个百分点, 给出GAAP摊薄每股净利润指引在1.74美元至1.76美元之间, 非GAAP摊薄每股净利润指引在3.25美元至3.27美元之间。
就整年而言, 公司对营收指引范围进行了上调, 调至459亿至462亿美元, 这其中, 此前指引的中值比这个范围要低, 预计同比增长大概11%, Informatica能贡献约3个百分点;全年GAAP摊薄每股净利润的指引范围是7.93至7.99美元, 非GAAP摊薄每股净利润的指引范围是14.06至14.12美元;全年非GAAP运营利润率保持34.3%不变。
然而需要留意的是, 公司做出了这样一种行为, 即把全年运营现金流以及自由现金流增速的指引, 调整降低到了大概4%至5%的范围, 其目的在于体现因250亿美元债务发行而带来的利息支出所造成的影响。
公司总裁, 兼首席财务与运营官, Robin Washington称, 公司对下半财年, 在Sales业务、Service业务、Slack业务、Agentforce业务及Data 360业务等驱动下, 达成有机营收增长加速, 持有信心, 且重申, 有望按预定时间, 达成2030财年的长期目标。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280436.html

