
钼, 也就是Molybdenum, 其原子序数为42, 熔点是2622℃, 它属于一种呈现银白色的、难以熔化的金属, 具备高强度, 拥有高导热性, 具有耐腐蚀的特性和表现出良好的导电性。
全球大概80%的钼被运用在钢铁冶金方面, 它有着钢铁的“维生素”这样的称呼。工程机械、油气管道、汽车零部件等这些都离不开含有钼的合金钢。化工领域的加氢脱硫催化剂以及军工航天的高温合金同样是传统需求的大户。在半导体行业之中, 钼长时间充当着“配角”: 溅射靶材、散热基板, 使用量少、受到的关注程度低。
不过, 钼的地位正历经“三级跳”, 早期, 它仅仅被用作辅助材料, 后来, 随着ALD原子层沉积技术趋于成熟, 以及钼前驱体实现商业化, 钼便开始切入逻辑芯片接触孔、先进封装TSV等场景, 待到3D NAND突破300层之后, 传统钨材料触碰到了物理极限, 钼一下子就成为字线金属栅极的首选方案, 正式迈入核心战略材料行列, 国金证券把钼列为2026年重点品种, 觉得其“有量无价”的僵局正在被打破。2026年5月, 长江证券所给出的相关研报, 把它定位成了“油气军工金属”。得出测算, 认为供需缺口自2026年开始逐步向外扩展加大, 等到2028年便会到达顶端极点。
钨出局,钼上位:一场材料换血的底层逻辑
首先得清楚3D NAND当中的“字线”所具备的作用, 之后才能够去理解需要将钨换掉的原因所在。
要说得简单些, 字线乃是连接存储单元的那种“控制线”,它承担着选中某一层当中、某一行之际的单元, 以此来进行读写操作的职责。层数要是越高, 那字线数目便会越多, 而线宽也会被压缩到纳米等级别。这条线所采用的材料质量优劣情况, 直接对芯片运行速度的快慢以及能够存储内容的密集程度起到决定性作用。
早期处于64层、96层的那个阶段, 多晶硅的电阻过高, 因而被金属钨给替代了。钨确实具备出色的能力, 支撑起了3D NAND从几十层迈向几百层的进度跨越。然而当达到300层以上, 并且线宽被压缩到10纳米以下的时候, 钨就无法承受这种状况了。
钨有三大致命伤:
首先, 电阻急剧地暴涨, 线于变得太细以后, 电子在钨当中“跑不动”, 电阻率呈现断崖式上升, 进而产生严重延迟, 致使读写速度被拖慢。
其次 , 存在浪费空间的情况。由于钨无法直接贴合在绝缘层之上 , 故而一定要铺垫一层氮化钛当作阻挡层。可千万别小瞧这薄薄的一层 , 若累计堆叠起375层 , 甚至是400层 , 那么阻挡层累计起来会占据30%到40%的有效厚度 , 进而将宝贵的垂直空间给白白地浪费掉了。
第三点, 存在氟残留的情况。用于钨沉积的气体乃是六氟化钨, 这种物质极易残留氟原子, 而氟原子会对芯片的介电层造成腐蚀, 进而致使漏电现象出现, 最终导致失效。
源自, imec研究报告, 该报告来自2018年IITC会议, 且是被引用于《半导体行业观察》所编译的文章。
钼刚好能解这三个难题。
从宏观层面来看, 钨和钼在导电能力方面大致相近。然而, 当到了纳米尺度的时候, 钼的电子平均自由程相对更短, 在10纳米以下的情况下,其电阻率相较于钨会低30%到50%, 进而信号传输显著更快。钼并不需要阻挡层, 它能够直接贴上去, 如此省出来的空间全部转变为导电金属, 在同等线宽条件下有效导电截面更大。并且, 钼所使用的是无氟前驱体, 能够彻底摆脱氟残留所导致的腐蚀以及漏电问题。在工艺方面也更为友好: 钼能够完美适配主流的ALD原子层沉积技术, 其能够均匀填补超深孔道, 薄膜质量远远超过钨的老工艺。
固然, 钼存在困扰。最为突出的困扰在于: 钼前驱体于常温状况下呈现固态形态, 并非似气态的六氟化钨那般便于输送。在进行生产之际, 必须施以高温加热, 并且要精确把控用量以及速度, 这对于设备以及工艺所提出的要求颇高。SK海力士在将泛林集团与东京电子的设备予以对比之后, 选择了后者。东京电子的炉式设备一次能够处理100片晶圆, 其采购成本、场地占用以及物料消耗均具备更为显著的优势。
中信证券于近期作出判断, 鉴于基建落地以及新能源金属需求趋于分化的情况, 钼、钨等一类供给刚性显著且下游确定性程度较高的品种, 其价格中枢具有有望实现温和上移的态势。
巨头赛跑:三星、海力士、美光……谁领“钼”局?
面临钼所带来的性能方面的红利, 各个存储大厂的反应速度不一样, 策略也不一样。
走到最前面的是三星电子, 自2024年4月起量产的第九代286层3D NAND, 已在金属布线环节应用了钼, 定于2026年下半年推向市场的第十代400层以上产品, 钼的应用范围还会持续扩大, 从国金证券测算来看, 三星2025年的钼材料采购量约为4吨, 2026年预计增加到10吨, 到2030年将达80吨, 这些均为行业测算值, 并非官方披露的。
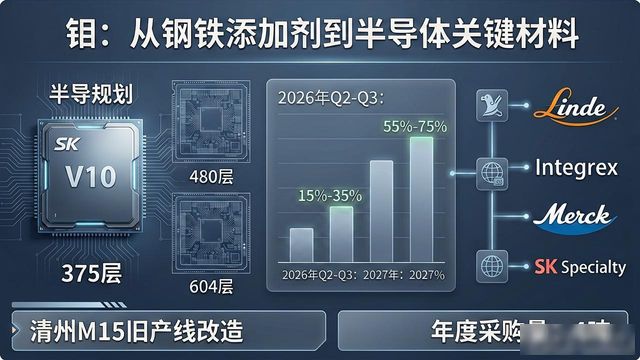
SK海力士迅速进行跟进, 这款375层V10将于年底实现量产, 后续还规划了480层以及604层, 在供应链方面, 液化空气、英特格、默克作为主力供应商, 韩国SK Specialty正在积极加入进来, SK海力士从2027年开始对钼进行大规模导入, 依据行业测算, 初期每年采购量大约为4吨, 需要注意的是, 它并非新建厂房, 而是通过改造清州M15旧产线来降低成本。行业分析表明, 其375层NAND的钼替换率, 在2026年的第二季度到第三季度期间, 将会达到15%到35%, 依据行业分析, 在2027年的时候, NAND行业钼材料整体的替换率, 有希望攀升到55%到75%, 到那个时候, 钼的需求将会进入井喷期。
美光采用双线布局之策略, 于NAND领域推进钼材料之应用, 与此同时, 又在DRAM领域着手推进钼材料之应用, 且还探索复合金属技术路线, 意图凭借差异化方案去抢占先进制程的先机。
铠侠相比于其他, 呈现出较为保守的态势, 西部数据与之同理, 当前依旧处在技术验证的时期阶段, 到现在都还没有能够明确得出的量产时间计划表。
国金证券表明, 进口钼矿所呈现的去化程度相对较高, 国内钼价现下走向平稳并开始回升。产业链的上下游进行去库操作, 顺价这一逻辑正逐步得以兑现, 再加上钢材合金化的趋势, 钼价“有量而并非有价”的这种僵局正在被打破。华泰证券同样分析表明了其观点, 就算短期宏观利率预期确实存在着一定压制, 然而从中长期角度来看景气状况却是向好的。这场“钼的暗中较量”不仅仅是材料进行选择时存在的区分界限, 更加是会直接形塑NAND以及HBM市场的竞争格局。
需求的三级火箭:从NAND到HBM再到逻辑芯片
钼于半导体领域的需求呈现爆发态势, 并非只为单一场景所驱动,而是存在着一条清晰的传导路径, 此路径恰似“三级火箭”。
在第一级的范畴之中,NAND 是当下最为确定的增量表现。仅仅是字线方面直接使用的量数,三星一直计算到2030年的采购量,预计能够达到80吨这样的标量。SK海力士从2027年开始,每年大概会从4吨的量值起头计算,两家公司合计起来的数量将会接近于百吨的数值。要是算上靶材等更宽泛口径的情况,那么实际需求远远不是这样的量数。国金证券明确指出,钼同样属于军工金属的类别,其库存处于持续低位的状态,再加上海外国防开支有所增加,或许会进一步拉高钼价的数值。
下一个增长极是第二级的DRAM/HBM , 其速度或许比预先设想的还要快。HMB借助垂直堆叠DRAM层来提高带宽 , HBM4规格的层数已然达到12至16层。在这般高密度堆叠情形下 , 钨的高电阻 、氟残留 、填充困难等短处被极大地放大了。钼的电阻率比钨要低30%至50% , 不需要氮化钛阻挡层 , 接触电阻降低了大概56%。单颗HBM的钼靶用量大约是普通DRAM的3到5倍 , 而HBM4的钼渗透率已经快接近100%。三星、SK海力士、美光在HBM3e产品里, 全面转向钼字线, 同时在HBM4产品中, 也全面转向钼字线, 随着这样的情况出现, DRAM领域对钼的需求, 正在快速追赶NAND。
华泰证券在对2026年半导体行业进行展望的时候表明, AI所驱动的HBM以及高容量DDR5需求依旧维持着旺盛的态势, 预估2026年DRAM市场的供需关系仍然会保持紧张的状态。在NAND方面, HDD供应已经出现了短缺的情况, 再加上AI推理应用的迅速增加, 将会共同拉动企业级SSD需求的增长, 推动NAND供需结构持续不断地优化。这样的一种趋势将会为钼材料在存储领域的渗透赋予坚实的基础。
第三级, 逻辑芯片有着远期想象空间, 它还是天花板最高的市场。在10纳米以下先进制程里, 铜互连因表面散射以及晶界散射面临电阻率指数级上升的困境。钼的电子平均自由程远比铜短, 在纳米尺度下它受到尺寸效应的负面影响更小。imec等研究机构正积极探寻钼作为铜互连的替代方案。业内普遍预期, 未来两到三年内逻辑芯片会逐步采用钼互连方案, 这会把钼的市场空间从存储这一细分领域推向整个半导体制造的全局性变革。
当下最确定的增量是NAND, 中期爆发点是HBM, 远景天花板是逻辑芯片, 这三个层级层层递进。中信证券还指出, 在2026年的时候, 稀有金属板块估值依旧处在历史中低位, 流动性缓和, 供给扰动频繁发生, 下游高景气持续, 钨、锂、稀土磁材引领上涨, 在供需紧平衡的状况下, 价格与盈利有希望持续改善。
供给真相:七成钼是铜矿的伴生品,远水难解近渴
需求端热火朝天,供给端却是一盆冷水。
不是专门开采的全球约70%的钼, 是铜矿的伴生品, 一吨铜矿石里仅能提炼出大约0.2公斤钼, 这表明钼的产出规模完全依赖于铜矿的开采节奏, 铜矿不开采, 钼就不存在, 铜矿扩产了, 钼才会跟着多一点, 即便下游需求爆发式增长, 也不会有人专门为了这点伴生钼去单独开一座矿, 而一座独立钼矿从立项到建成投产, 周期至少需要8年。
全球钼资源探明储量, 截至2025年末约为1700万吨金属量, 中国以占比45.88%的780万吨高居榜首, 美国以占比20.59%的350万吨位列第二, 智利以占比15.29%的260万吨排名第三, 然而中国虽资源储量位居全球第一, 却在高端环节长期受制于人, 这是根据美国地质调查局2026年发布的《矿产品概要》(MCS 2026)。中国是全球最大的钼生产国, 2025年, 全球钼矿总产量约26万吨, 中国产量在全球总量中所占比例为37.31%。
然而, 中国出口的钼产品, 大多是以工业级钼铁等基础原料为主, 所赚取的是资源加工费。经过深度提纯而制成的5N级半导体靶材, 长期被默克、液化空气、英特格等海外巨头垄断着。核心障碍并非在于技术完全做不出来, 而是在于半导体行业的供应链认证壁垒: 一种新材料要进入头部晶圆厂的供应体系, 需要历经12个月样品测试以及12个月小批量试产, 整体认证周期长达两年。等国内企业走完认证流程后, 高端产能早已被海外合作方锁定了。
长江证券在5月发布了小金属钼专题研报, 其中给出了更为详细的测算, 2026年至2028年期间, 国内钼矿山供给增长有限, 推测2028年相较于2025年, 增长约2.2万金属吨, 增幅约为16% , 增量主要来源于南泥湖钼矿的扩建、安沟钼多金属矿的投产、沙坪沟项目部分投产以及巨龙铜矿、玉龙铜矿的扩产, 海外增量主要来自Encuentro硫化矿坑扩建等项目。长江证券依据此情形作出判断, 供需的缺口从2026年起会渐渐开始扩展开来, 到2028年的时候将会达到顶点的局面;在“十五五”的最后阶段随着供给那一份增量的释放输出, 虽然紧缺的那一种程度会有所减轻缓和, 但是整体的状况或许会维持在供需平衡的一种状态。
经国元证券、长江证券等诸多券商研报进行汇总之后予以测算, 在2025年的时候, 全球钼金属的需求量预计会是30.71万吨, 而到了2026年, 该需求量预计为31.70万吨, 与之对应的缺口, 在2025年达到3.64万吨, 在2026年达到4.43万吨, 缺口率呈现出持续不断扩大的一种态势。供需缺口持续不停地扩张,有希望去推动钼价中枢实现上行。
考虑产业链价值分布状况, 上游采选部分, 也就是诸如金钼股份、洛阳钼业以及自由港等代表企业部分 , 其毛利率处于大约10%到20%范围 , 于价格周期影响层面作用明显 ;中游具备基础冶炼特性的部分, 像钼铁以及氧化钼这类 , 毛利率在15%至25%区间 , 主要凭借规模效应获取利润 ;而高端深加工的部分, 如高纯钼粉、5N靶材这类 , 毛利率能够达到30%至60% , 是整个产业链实际意义上的价值增长之处。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280498.html

