
近期业绩稳健提质,API业务实现突破,经营基本面持续向好。
25年全年, 公司营收同比增长35.6%, 达到71.35亿元, 首次达成经调整归母净利润转正, 同时归母净亏损同比收窄90.2%;1Q26期间, 公司营收同比增长35.4%, 为14.58亿元, API业务Token调用量成为25年同期的6倍, Agentic AI在手订单相较于25年底增长99%。同时, 公司由于AI商业化体系的迭代, 使得API业务步入高速放量阶段, 进而使商业化落地验证得到持续夯实。
算力底层, 有着差异化的技术壁垒, 异构算力适配以及调度优化的能力很是亮眼。公司凭借自我研发的HAMi vGPU底层算力架构, 获得了沙利文Tier1级的算力管理领先平台称号, 能够在全域纳入管理十多类主流的海内外AI芯片, 解决多品牌算力的调度以及国产芯片模型的适配问题。在技术层面, 产品可以达成1%粒度的精细化算力切分, 实现MB级显存的虚拟化扩容, 最高能够把整体GPU的利用率提升5到10倍, 硬件的使用成本降低80%。与此同时, 公司能够加以支配的算力资源, 相较于往年而言, 提升幅度超过了200%, Token调用需求之中的承接能力得到了提升。我们持有这样的看法, 当下算力呈现出碎片化的状态, 供应链国产替代的渴望持续居高不下, 公司那种软硬件相互协同的能力, 在开展算力优化方面, 其稀缺性持续显著地体现了出来。
盈利预测与估值
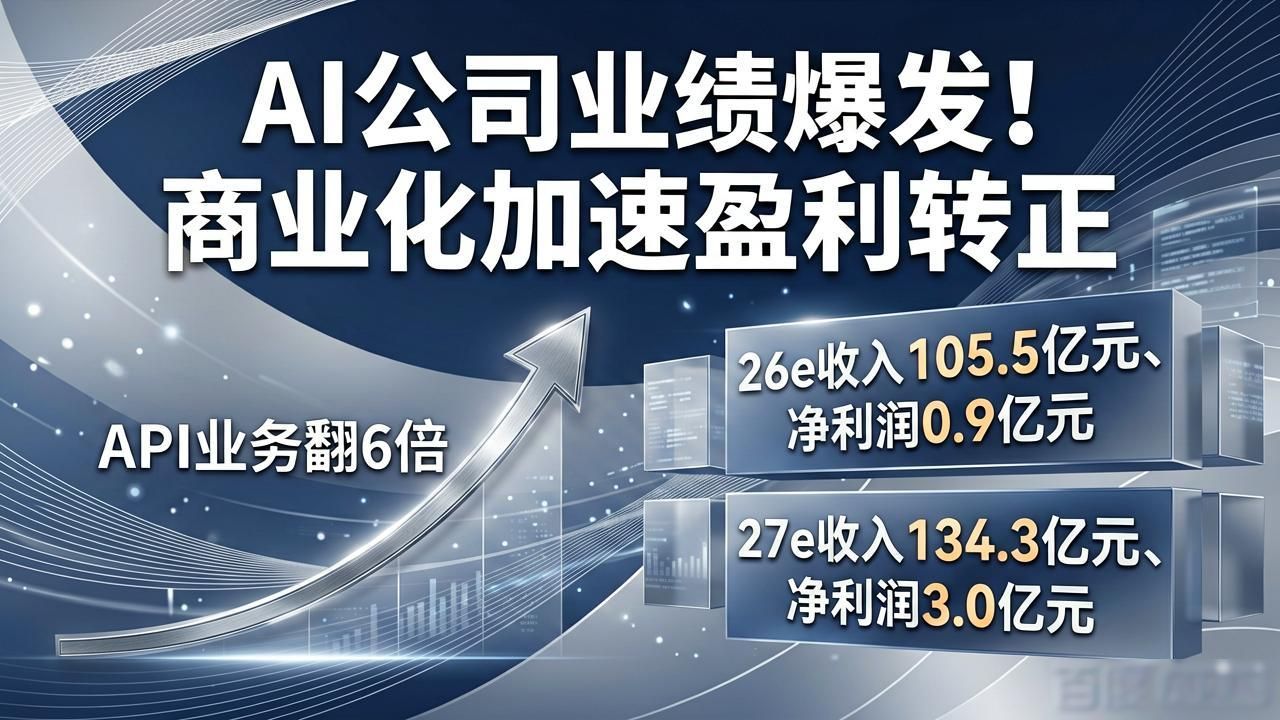
由于公司商业落地速度加快, API业务量增长带来收入的推动, 为此我们将26e收入预测向上调整百分之三十六点四, 提高到一百零五点五亿元, 与此同时, 鉴于战略转型引起的毛利变动以及投入方面的增加, 我们把26e调整后归母净利润预测向下调低百分之六十六点五, 变为零点九亿元。进而引入27e收入预测为一百三十四点三亿元, 调整后归母净利润为三点零亿元。看好公司商业模式得到优化, 维持公司跑赢行业的评级, 鉴于公司业务处于战略调整期, 将其切换至1.4x 27e P/S, 相应下调目标价38.5%, 下调至40港元, 当前交易处于1.0x 27e P/S, 相较于当前具有43%的上行空间。
风险
技术迭代不及预期;产品推广不及预期;研发投入致利润承压。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280521.html

