
机构:开源证券
研究员:高超/卢崑
业绩超出预期, 全业务线呈现高增长形态, 同时科创直投跟投进一步放大弹性, 国泰海通公布了2026半年度业绩预告, 预计中报净利润处于200至205亿之间, 同比增长幅度在27%至30%, 扣非净利润在192至198亿, 同比增长幅度为164%至171%, 2025年上半年存在高基数情况, 主要原因是收购海通产生负商誉的一次性影响, 扣非净利润增速超出预期。预想Q2时, 科创直投跟投会贡献出一定弹性, 关键在于全业务线都有大幅增长, 主要原因是三大成长叙事以及协同效应显著凸显, 所以看好ROE持续向上攀升。鉴于业绩超出预期, 故而将2026年至2028年的归母净利润预测向上修正为321亿、360亿、400亿, 同比增长幅度分别为+15%、+12%、+11%, 当前股价对应的PE分别是10.7倍、9.5倍、8.5倍, PB分别为1.0倍、0.9倍、0.9倍, 当下估值存在安全边际, 维持“买入”评级。
科创直投能够跟投并贡献出一定的弹性, 更为关键重要的是实现了全业务的增长, (1)单单在第二季度净利润达到了一百三十五亿至一百四十亿, 与二零二六年第一季度的六十四亿相比, 环比增长幅度为百分之一百三十七至百分之一百四十六, 环比增长了七十一亿至七十六亿, 科创跟投以及直投放大了权益弹性, 再加上二季度市场环境得到改善以及协同效应带来了全业务的增长。
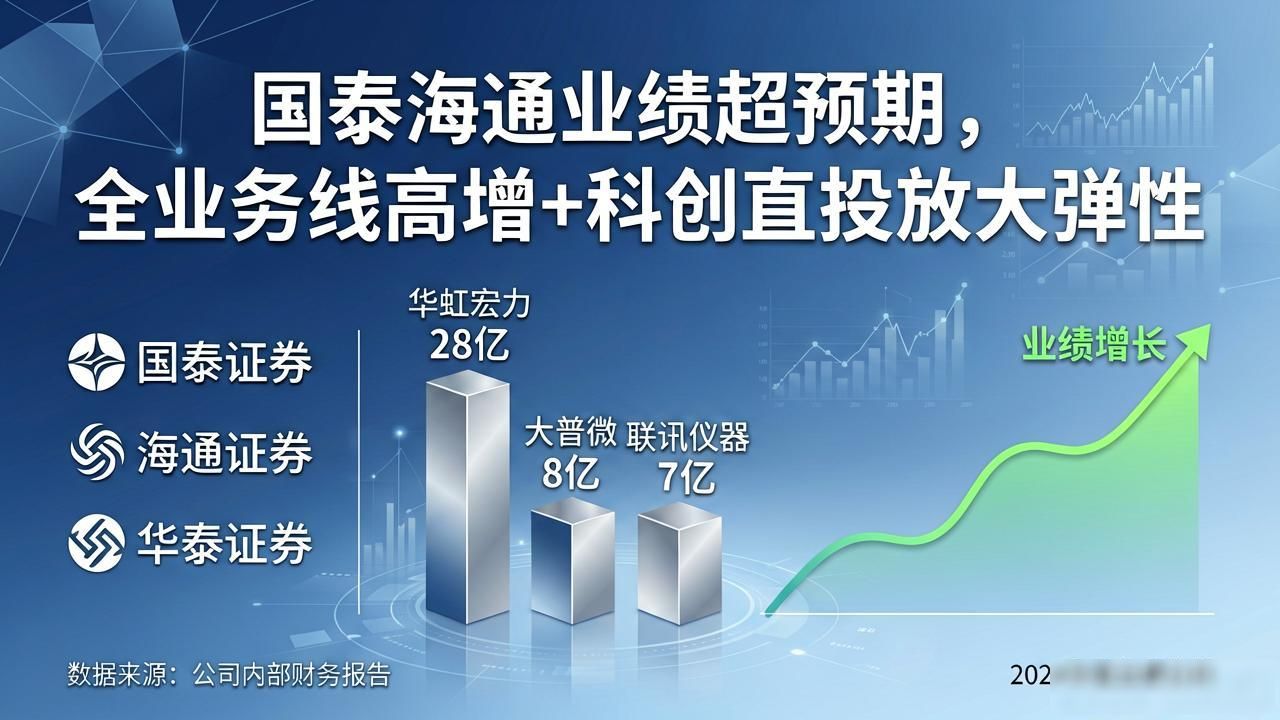
(2)关于科创方面有着一定弹性贡献, 呈现出这样的情况: 其一, 公司跟投华虹宏力, 持有其1%的股份, 有着38亿的浮盈, 已经度过了2年的锁定期, 会将这部分100%计入利润表, 要是考虑所得税为25%, 预计会增厚净利润28亿。其二, 是跟投加上直投大普微, 持有其2.3%股份, 跟投与直投的浮盈合计达到29亿, 在考虑折扣之后, 这里直投的折扣比例为40%, 跟投的折扣比例为30%, 预计会增厚净利润8亿。其三, 直投联讯仪器, 持有其1%股份, 直投浮盈24亿, 按照40%直投折扣预计会增厚净利润7亿。上述三项, 我们预计其合计利润贡献有43亿, 差不多它占增量利润的68%。
(3)从事经纪业务、两融业务、投行相关业务、自营业务的情况预计处于全线上涨态势, 协同效应显著得以凸显, 将上述科创弹性予以剔除之后, 得出在2026年第二季度净利润处于92亿到97亿的范围, 环比增长幅度为44%至52%, 这充分反映出全业务线呈现增长态势。在2026年第二季度市场交易买卖非常活跃, 投行的IPO业务持续不断地进行修复, 二级股票市场以及债券市场均出现上涨情况。该公司把海通证券合并之后, 完成了母公司层面的整合工作, 协同效应有所释放, 进而带动了全业务线收入持续增长。
上海市国资领域具有标杆意义的并购项目, 获得了股东方面的有力支持, 同时有着券商成长相关的叙事内容, 因投行、投资以及上海全球资管中心建设而带来了远期发展空间, 该公司明确要加快自身建设, 致力于成为具备国际竞争力以及市场引领力的一流投资银行。从后续情况来看, 该公司在IPO储备项目数量方面排名处于领先位置, 其于子公司层面的整合工作在持续推进, 因协同效应释放所引出的效应将会持续不断地释放出来。三大成长叙事分别是, 存款迁移产生的财富管理机遇, 跨境投融资需求致使的海外业务扩张, 以及科技浪潮带来的投行投资受益, 公司会从中充分获得益处, 我们对公司ROE持续上升持乐观态度。
提个风险告示哈, 股票市场有着波动方面的风险, 市场竞争的情况超过了预先的期待, 自营投资所获得的收益率并不如所期望的那样。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280577.html

