
走进有着“中概股ETF鼻祖”这般称呼的KraneShares纽约办公室, 几台宇树人形机器人正处于跳舞的状态。就在几天之前, 宇树科技才刚刚成功登陆科创板;而到了如今这个时候, 这家美国资管机构又打算将宇树引入海外投资者的ETF账户。
宇树科技在登陆科创板之后, 腾讯财经独家得到消息, 宇树会被归入KraneShares旗下的两只ETF, 其中一只是在纽交所以及伦交所双重上市、对科创板进行追踪的KSTR, 另一只是在纳斯达克上市的KOID。而KOID是美国的第一只人形机器人主题ETF, 并且还是全球规模最大的人形机器人主题ETF。
KraneShares首席执行官Jonathan Krane, 在与腾讯财经的交流当中, 明确表达, 摩根士丹利作出预估, 在未来的25年时间里, 全球会有超过10亿台机器人被投入到使用当中, 市场规模将会达到5万亿美元。不过, 他也坦率承认,挑战才刚刚开始, 大多数成果仅仅停留在娱乐表演层面, 算法泛化等核心难题还没有被破解。
宇树将被纳入最大人形机器人ETF
KOID, 从开始设计起, 经过了超过一年时间的精细打磨, 到最终落地, 当下, 已经吸引了来自全球范围内的机构以及个人等投资者持续不断地流入。
乔纳森·克兰表示, 宇树首次公开募股是一个具有重大意义的标志性事件, 借由它, 能够促使全世界得以知晓这个行业的增长速率, 与此同时, 还能够让全球范围内那些进行投资的人, 更加明晰地察觉到这一领域的投资机遇。
需留意的是, KOID并非只对单一整机厂商进行押注, 而是将人形机器人的整个产业链都涵盖在内。此基金追踪的是MerQube全球人形机器人与物理AI指数, 它持有51到58只全球股票, 其中科技(半导体与电子)的占比大约为45%, 工业制造的占比约为33%, 消费品类的占比约为13%;在地区方面, 北美与亚洲各占大约41%, 欧洲占比约为15%。
产业链里头, 每个关键环节上, 都有全球龙头坐镇着: 在稀土这一端, 澳大利亚的Lynas, 它是中国以外规模最大的稀土生产商;于精密传动这一侧, 日本的哈默纳科, 以及绿的谐波、双环传动, 它们覆盖了两条技术路线;处在半导体这一块, 意法半导体、英飞凌、德州仪器, 它们横跨了电机控制与传感信号链;到连接器这一领域, TE Connectivity撑起了机器人的“神经与骨架”;在视觉感知这个部分, 瑞典的Hexagon、美国的Cognex都有各自的布局;说到整机这一端, 地平线机器人、韩国的Rainbow Robotics(三星持有股份), 还有仓储自动化龙头Symbotic, 全部都在名单里头。
中国供应链的那种存在感显得特别突出。科威尔, 它是做伺服驱动的;领益智造, 是做精密结构件的;还有柯力传感等这些A股标的, 都已经进入到持仓当中了。Jonathan Krane明确地表示, 不会对中国标的设置上限, 他说, 中国企业在核心零部件方面已经走在了世界的前列。
中美仍可能在竞争中合作
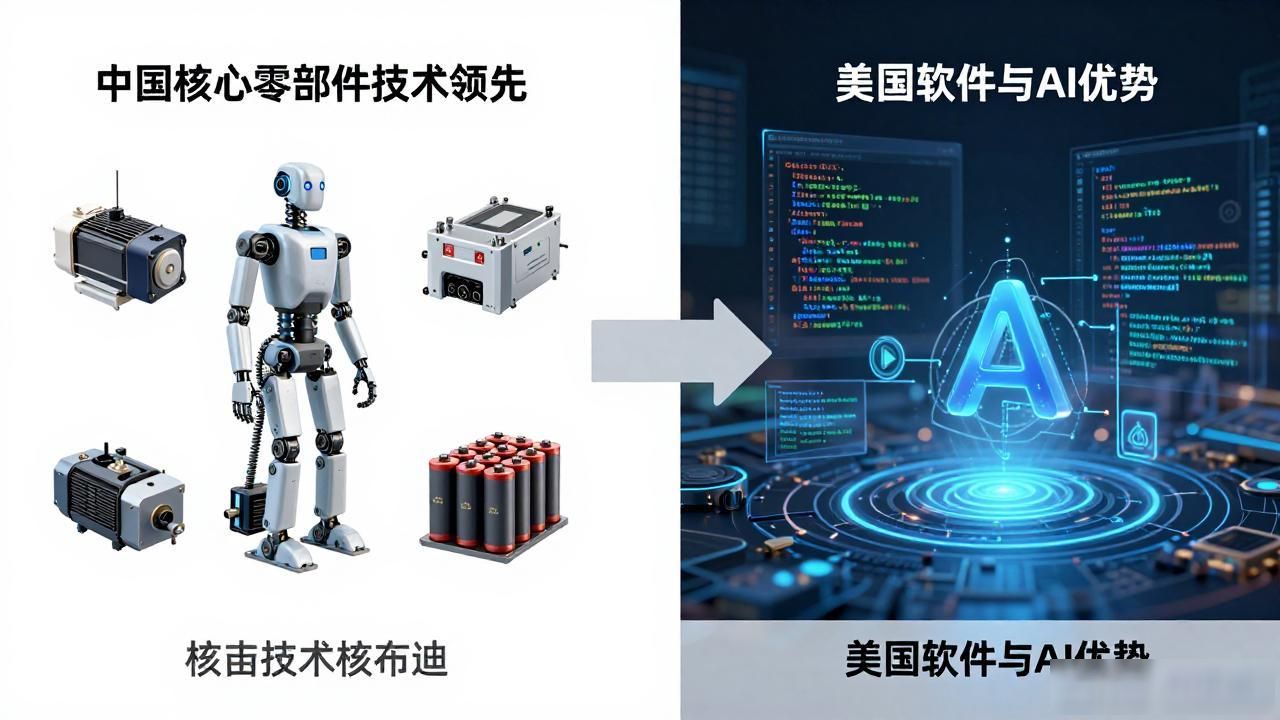
地缘政治存在的不确定性, 并没有使得Jonathan Krane对中国资产进行回避。在他的观点当中, 中国在执行器这个方面, 以及伺服电机这个领域, 还有电池等核心零部件方面, 已经处于走在世界前列的状态。而美国所具有的优势, 集中在软件以及AI方面。两者之间形成了天然的互补情况, 产业协作乃是大势所趋。
在他方面来看, 英伟达芯片是被宇树及美国本土那种机器人企业共同去使用的, “顶尖技术跨越地缘边界进行流通, 这本身就是中美协作难以被切断的纽带。”。
好些位专家朝着腾讯财经表明, 中美机器人产业分别有着不同侧重: 在北美地区的Figure、特斯拉, 它们更加致力于双足形态跟大模型结合的最终目标, 其研发验证的周期比较长;中国的企业依靠完备的供应链以及快速交付的能力呈现出“百花齐放”的情形, 更善于依据自身技术优势去进行产品差异化——那些擅长控制的公司开展多形态展示, 专注于“大脑”的则借助轮式底盘来避开复杂的运动控制。
说到, 近期, 美国联邦通信委员会, 也就是 FCC, 针对光模块、机器人, 有可能实施的限制举措, Jonathan Krane 的看法是:商业逻辑, 最终会占据主导地位。这种情况, 是有先例的, 在电动车产业链条里, 整车进入北美市场, 虽说困难重重, 不过, 国轩高科等电池企业, 已经在美国设立工厂, 宁德时代在其中, 也发挥着关键作用, 机器人产业链, 同样能找到类似迹象。
具身智能仍面临泛化能力与落地应用挑战
难以否定的是, 宇树人形机器人于国内外社交媒体迅速走红, 然而多数成果仅仅停留在表演呈现方面, 商业能够落地的场景较为有限。
多位在业内的人士, 向腾讯财经表明, 在商业化门槛这个方面, 前期的时候, 资本投入是很高的, ROI压力也是很大的。存在着非标准化的场景, 像是医院、酒店、家庭, 这些场景呈现出的技术难度完全超过了仓储、工厂, 此行业必然得先把结构化场景运行顺畅, 才能够去谈论规模;整机单价的情况, 也需要再进一步地向下探查, 这样才可以在B端、C端做到真正的普及。
技术层面,硬件已相对成熟,短板在“大脑”。宇树于2026年5月发布的WVLA2.0, 融合了世界模型以及VLA架构, 可有业内人士直言, 其仍存在显著问题: 缺少连续任务成功率的量化评测;泛化能力受限, 当前大多在可控会议室环境进行演示, 面对不同桌高、光照、杂物等复杂情形时, 依旧显得力不从心, 长时程任务的记忆以及异常处理能力欠佳;Action Chunking模式在环境突变时出现传输延迟, 致使动作产生抖动;对透明、反光、细长等特殊物体的抓取精细程度有待提高。
市场竞争残酷程度等同, 数百家初创公司处于混战状态, 整机厂商存活概率留有疑问, 海外VC在整体上依旧偏爱成熟工业自动化赛道, 早期人形机器人融资环境偏向谨慎。
Jonathan Krane坚信, 工厂的商业落地会陆陆续续得以兑现, 酒店的商业落地会陆陆续续予以兑现, 医院的商业落地会陆陆续续实现兑现, 且人形机器人最终能够走进普通平凡的家庭。“效率得以提升与具备实用价值, 很快便会渗透到整个社会以及劳动力市场之中。”然而这条路的时间表, 要比资本市场当下的热度更为漫长。宇树IPO属于一个起点, 并非是终点。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280725.html

