
机构:东方证券
研究员:倪吉
公司披露出来的26年中报, 表明达成营业收入982.21亿元, 跟同比情况比较是下滑了5.45%, 而归母净利润为72.06亿元, 同比增长幅度达到136.25%, 呈现出中报销量下滑利润增长的状况。在2月底的时候中东冲突爆发了, 之后油价促使化工品价格有了大幅上涨, 然而全球原油供给处于紧缩状态, 这直接对炼厂开工造成了影响。公司26H1的炼化产品产销量、PTA产品产销量、新材料产品产销量, 相较于25H1都出现了下降情况, 虽然PTA销售价格上涨以及新材料销售价格上涨, 可整体收入还是出现了小幅下滑。
在上半年内, 原油库存所带来的受益颇为显著, 中东冲突一旦爆发, 国际油价便会出现幅度极大的上涨情况。布伦特油价于26H1时段的均价呈现为每吨92.47美元, 相较于25H1时段每吨71.82美元的价格, 有着非常明显的提升。然而公司在26H1时段的原油采购均价为每吨3730元, 与25H1时段每吨4022元的价格相比, 却略微有所降低。我们能够预测到, 公司在中东冲突尚未爆发之前, 便已经储备了数量较多的原油库存, 在冲突爆发之后, 可以明显享受到源于原油库存所带来的受益, 这乃是公司上半年业绩实现大幅增长的最为主要的原因。
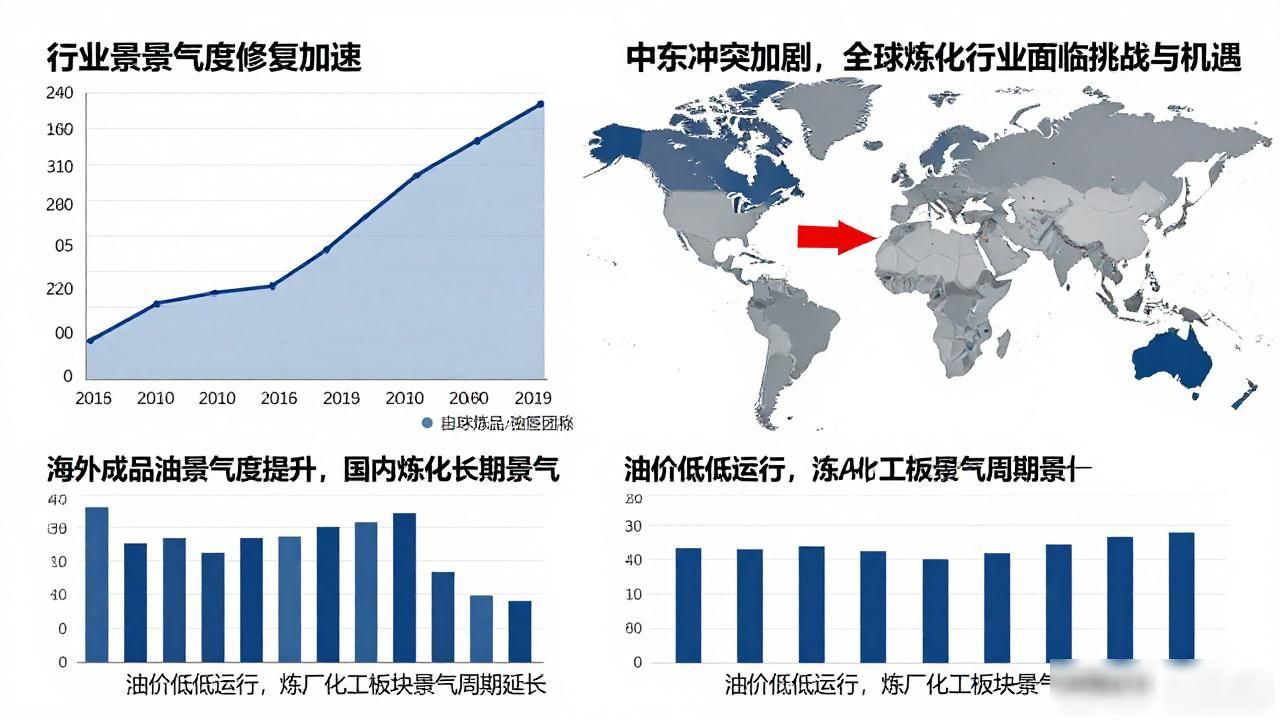
行业景气度修复呈现出加速态势, 其中, 在中东冲突所带来的影响之下, 全球炼化行业产生了重大变化, 海外那个成品油的景气度得到了大幅提升。虽说国内对成品油出口存在着政策限制, 然而我们觉得国内炼化同样有希望从而打开长期景气的局面。海外成品油处于高景气状态,短期内会经“减汽增柴”、促使国内调油组分出口等这样的方式去拉动国内炼化景气度的提升。从中长期来看, 这又会致使全球“油转化”投资遭到严重抑制, 进而加速化工景气的再次回升。最后, 中东冲突结束之后, 很大概率会迎来原油供给增长显著高于炼能增长的状况, 那么油价预计会因为这个而保持在低位, 这会促使炼厂化工板块迎来更长的景气周期。
综合近期市场状况, 我们实施了对公司原料、产品价格、开工率以及税率情况的调整, 对公司2026 - 2027年每股收益EPS予以调整, 分别为1.56、1.27元, 原本预测为1.17、1.28元, 还增添了2028年预测为1.29元。依据可比公司2026年平均PE为15倍, 对目标价进行调整为23.40元, 原本预测为26.91元, 维持买入评级。
风险提示
油价大幅波动;行业景气度下行;新材料项目发展不及预期。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280733.html

