
智通财经APP获得了消息, 由于Meta Platforms(META.US)公司旗下的一个个人AI智能体被叫作Muse, 这个Muse在上线之后马上变得非常走红, Cantor Fitzgerald这家公司觉得, 假如AI智能体会变成人工智能发展过程中那条名为“第三条S型增长曲线”的东西, 那么_meta就有希望变成在这一种趋势里面得到好处最多的一些主要公司之一。
该行对Meta重申了增持的评级, 并且把目标价从680美元大幅度地向上调整到了860美元的位置。
Cantor分析师Deepak Mathivanan觉得, Meta在AI智能体这块地盘里, 竞争优势比较完整, 比如说, 有专门给智能体训练用的模型, Muse带来的那种与众不同的用户体验, 还有庞大的算力基础设施, 这些优势加起来, 很有可能帮到Meta, 让Meta能够在别的对手大规模挤进来的以前, 快点把个人AI智能体推广到自己那里成千上万的用户群里面去。
Mathivanan觉得, 个人用的AI智能体这个市场, 潜在的规模高到可能有一万亿美元那么大。他讲, 要是咱们按范围窄一点的商业模式来算, 只去看订阅带来的收入, 还有电商交易时候抽的佣金, 那这种个人AI智能体的长期收入潜力, 就可能跑到两千五百亿美元以上去。
要是进一步说, 把AI帮用户省下来的时间, 还有这些时间对应的价值, 都放进去做个更宽泛的估算的话, 那个市场机会, 就可能会超过一万亿美金的规模了。
Mathivanan把智能手机市场当作参考的例子来说, 指出智能手机是靠改善大家上网用起来的那种好体验才做到的, 现在它都已经弄出过6000亿美元的收入了。这份收入包括广告费、佣金以及订阅的钱这些名目加在一起的总数。
他脑子里想的是, 要是将来那个叫个人AI智能体的东西真的被大多数人都在用起来的话。它以后能达到的那个长期市场规模数字有可能还是会比上面说的智能手机创造出来的相关市场还要大。他提到, 要是AI智能体变成人工智能产业里的第三段S形增长曲线的话, 那么Meta就处在挺不错的位置上面了。
他指出, Meta具备了能够推动Muse得到更广泛应用的必要要素, 这其中包括了模型架构、用于运行智能体的框架, 还有用户界面, 这些共同构成了一个正确的组合。在此之中, Muse在进行产品设计时所展现出的特点, 尤其值得人们加以关注和重视。
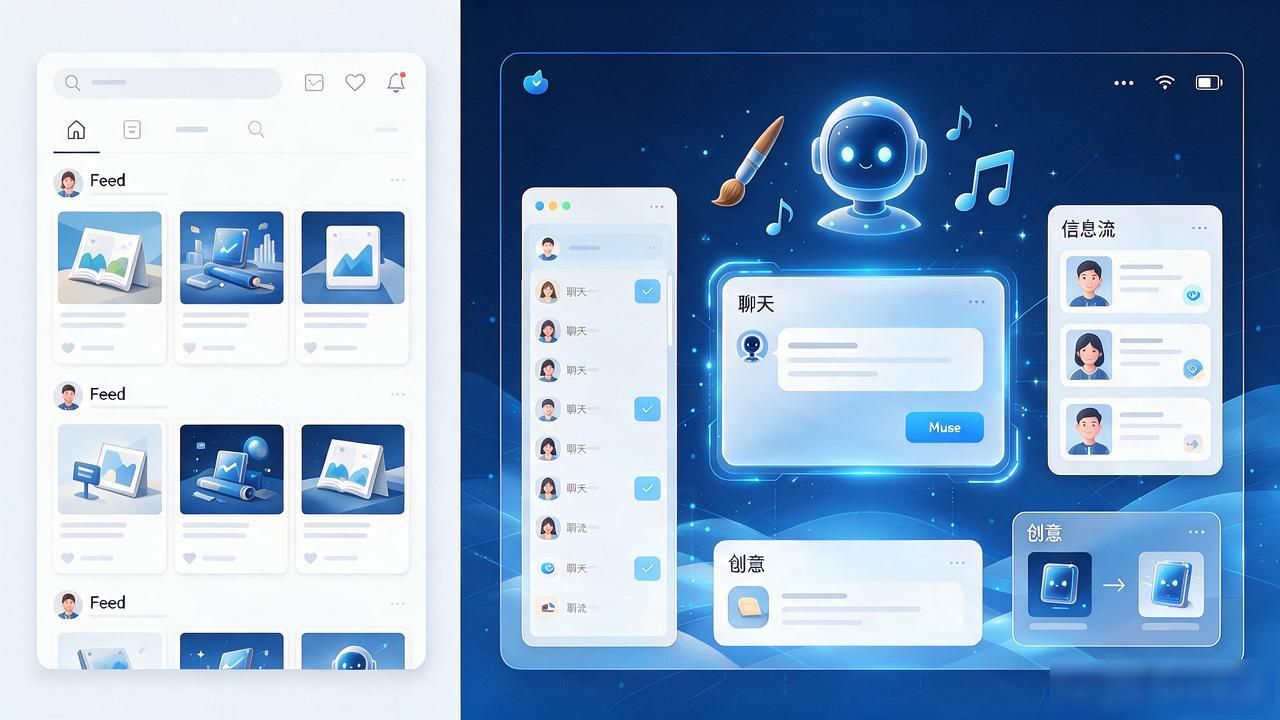
Mathivanan指出了这一点, 他认为Meta在Feed信息流方面, 已经有了积累下来的产品经验, 并且在推荐系统领域也是这样, 这些经验是比较契合的, 对于AI智能体应用来说情况也是如此, 它们可以在Muse这个产品里面, 同时承载起聊天这一种功能, 还能够承载信息流这一种功能, 也能够承载创意这一种功能, 还有多种其他类型的用户互动方式也是能够被承载其中的, 这样做的话, 是能够提升用户的频率的, 而且也能提升用户的黏性。
与此同时, Meta拥有规模庞大的算力基础设施, 这使得Muse如果用户数量还在继续增加的话, 公司就会具备快速提升AI推理能力, 并且把产品推广到那些现有的用户群中的基础条件, 正因为如此, Meta在扩张路径这一方面, 会和那些缺乏大规模用户基础还有算力资源的AI初创企业在不同之处表现出来。
然而, Muse目前仍然处于需要资金持续投入阶段。根据Mathivanan的估算, 在Muse刚刚推出的初期, Meta公司针对每一项人工智能任务所承担的成本大约是0.25美元, 如果按照当前平均的使用水平来进行计算的话, 这换算下来相当于每一位用户每个月需要花费大约11美元。
他认为, 目前Muse这个单位的赚钱能力, 实际上还是在靠着Meta给补贴撑着的。不过呢, 等用户数量慢慢变多了, 再加上那个人工智能模型也在一个劲儿地进步, 推理成本这一块和利润表现这一块, 是有很大的机会往好的方向发展的, 改进的空间是非常显著的。
Mathivanan预计, 在未来的十六至二十四个月这段期间里面, Meta有多种途径将Muse的单次任务成本降低百分之八十以上。如果这一目标实现的话, 那么Muse有望在独立运营的情况下, 通过免费加上付费增值的Freemium模式实现盈利。
从商业化这个角度来看, Mathivanan心里认为, Meta这条路子其实有很多条可以走。这其中包括向那些用得特别频繁的用户, 或者使用高级功能的用户去收取订阅的费用。另外, 还可以通过从由AI智能体促成的商业交易中, 去获取一部分佣金来赚钱。
他本人也表示一个观点, 他说虽然现在这个阶段里, Meta公司可能把主要精力放在了追求用户数量的增长之上, 同时也放在了扩大使用规模这件事上, 但是随着成本的不断下降, 这会为未来进行商业化操作创造出更加广阔的空间和余地。。
更多深度解读,请搜索「和讯小金鲤」小程序
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280860.html

