
《金融产品网络营销管理办法》从今天开始正式实施了, 这算是我国头一回用制度的办法, 把第三方互联网平台在卖金融产品做广告时的法律地位给定下来了, 这一招让互联网平台从以前那种说不清道不明的“灰色地带”, 直接跨到了现在合规的角色上去了, 这种做法给数字金融这个大圈子以后能长久、健康地发展, 打下了很牢的制度底子。
这个办法在主体规范、内容规范、行为规范、合作规范等多个方面, 都对经营主体提出了明确的要求。它对各种类型的金融产品都具有约束力。在主体规范方面, 明确规定只有金融机构本身, 或者是被金融机构委托的第三方平台, 才可以进行金融产品网络营销的活动。
在内容规范方面, 也规定了金融机构要对自己的营销活动承担最终的责任。那些关键的信息, 比如利率之类的, 都必须用非常清晰而且非常醒目方式去展示给大家看。行为规范方面明确了, 支付机构不能够把贷款列入支付选项里面去搞诱导性的消费。
合作规范方面也明确了, 金融机构对金融产品负有最终责任。在产品核心环节, 像合同签订这些, 第三方平台是不得介入的, 并且也不得委托第三方平台来搞所谓<“>投资者教育<”>或者<“>课程培训<”>之类的活动。
在此之前, 整个行业的整改工作早就开始了。腾讯方面正在对金融广告进行无死角的全面排查。抖音方面明确提出了要求, 从事金融营销必须具备合法资质, 并且完成认证手续, 严禁做任何超出经营范围的事情。小红书发布了社区金融生态公约, 对违规的财经笔记进行了处理。
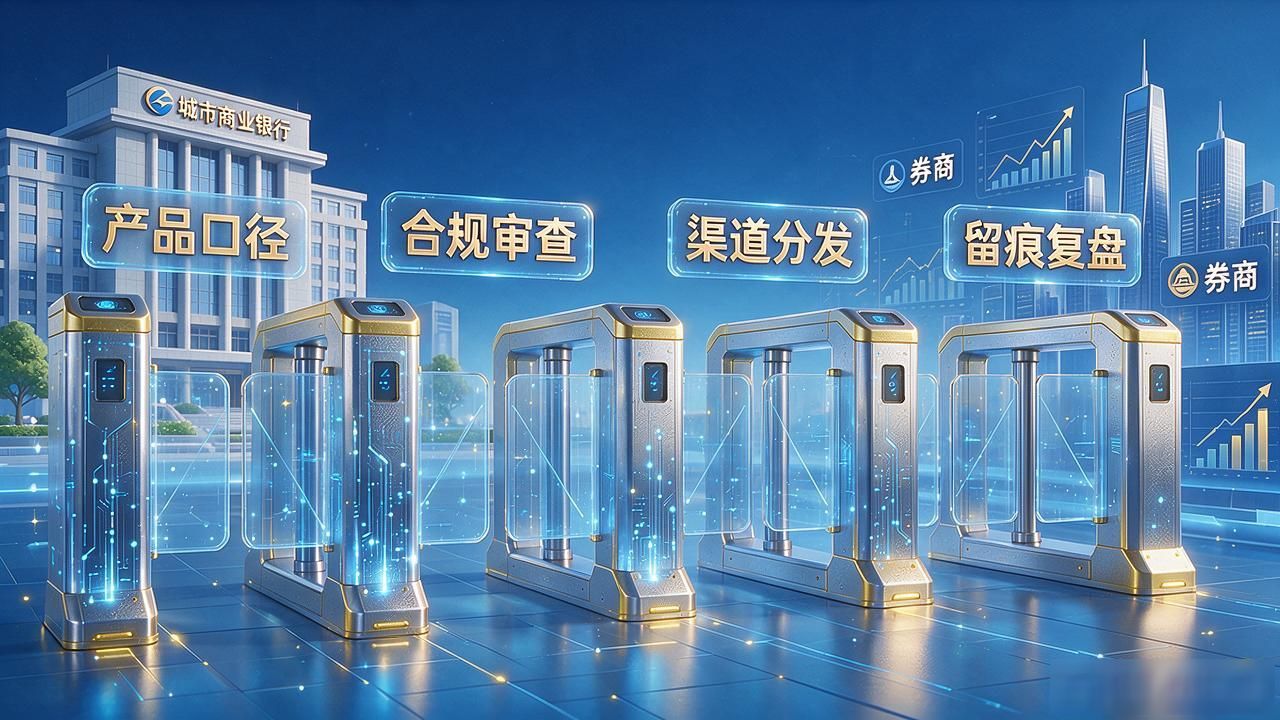
有一家城市商业银行把互联网营销内容拆分成了四个环节, 分别是产品口径、合规审查、渠道分发和留痕复盘, 这四道关卡就像闸门一样严格把关。分支机构和外呼服务商不再拥有自行修改文案的权限。许多家券商都在核查情况, 看看它们和第三方平台展开的合作, 这种合作到底是不是符合规定的要求。
从行业方面的角度来说, 金融机构必须要把营销合规的这个主要责任承担起来, 在短期的时候会增加合规审核方面的成本, 也会增加对合作方进行管理的成本, 因为第三方平台原来那种通过导流来分取佣金、捆绑销售之类的高盈利模式已经很难继续下去了, 但是从长期的情况来看, 规则补齐了线上监管存在的短板, 划定了全链条合规的红线, 这样做能够有效地保护消费者的权益。
办法的实施仅仅是个开始, 行业竞争的主要方式要改变, 得从只看重流量转到看重守规矩、提供服务、建立信任上。持有牌照和具备合规能力, 成了进入这个行业必须要过的关卡。
因为每个做营销的地方, 都能追查到该负责任的人。这样的话, 卖金融产品的网络宣传才能走得稳当, 走得长久, 才能真正回到服务实体经济的本心上, 也才能真正做好保护消费者这件事。
更多深度解读,请搜索「和讯小金鲤」小程序
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280890.html

