
提及存储芯片,在过去的十年当中,行业内人士的最初反应常常是这样的:“又一轮周期已然到来了。”。
需求与供给失去平衡,进而导致价格急剧上涨或者暴跌,接着厂商进行扩大生产规模或者减少生产规模的行为,随后进入新一轮的循环。这样的一套“周期铁律”差不多成为了半导体这个行业的大家都知道的事情。
但自2024年起始,那套运行多年的逻辑,正悄然间失去效力。时间推移至2026年,往昔熟悉的周期剧本被彻底改写,整个存储行业,正同时出现五大关键变化。在这般转变状况下,存储芯片产业正历经一场由“规模驱动的周期博弈”朝着“技术驱动的价值竞争”的根本性转变。
01
变化一:存储芯片,周期失灵
就如同上面所展示的图片那样,依据过去的那种模式,存储器市场里的增长率呈现着一种持续四年的周期性波动态势,在2017年的中期位置达到了峰值,到2019年中期的时候触碰到了底部,在2021年下半年这个时间段再次到达了峰值,而在2023年中期又一次触底。按照这样的一种模式,人们大概有可能会产生一种预期,那就是峰值将会出现在2025年,谷底将会出现在2027年。
然而,让人难以理解的是,要是只依据增长率而言,峰值事实上在2024年已然来临,可是2025年上半年却呈现出先降低后升高的态势,打破了先前的周期性规律。从上面的图表能见到,能明显看出两点:当前的出货量远远高于前两个峰值,并且峰值还没有最终确定下来。
不同于前两轮周期,本轮的上行并非依赖个人消费端的需求,而是以企业级AI资本开支作为核心。韩华投资证券的分析师Park Jun-young,在2月24日发布的一份报告里预测,到2026年的时候,全球存储市场规模相较于上一年会增长159%,从而达到5749亿美元,这个规模是2018年1599亿美元的3.6倍。具体来讲,他预测DRAM市场会同比增长192%,进而达到4399亿美元,NAND市场会增长88%,达到1350亿美元。
整体而言,从2024年开始到现在,AI算力基建,以及HBM技术革命,变成了新的引擎,直接把传统周期逻辑给改写了。
02
变化二:存储器需求,正在分层
周期失灵的背后,是存储芯片需求端的结构性重塑。
占据高端市场领域,AI产业化以加速之势去落地,进而直接引发存储需求的爆发。和传统服务器不相同而言,对于需要载荷大量数据训练以及高频次数据运算的AI服务器来讲呢,这样的AI服务器对HBM也就是高带宽存储、高端DDR5内存同时还有企业级SSD方面的需求量呈现着突飞猛进成爆发式增长态势,并且其中单单一台AI服务器所具有的存储需求量还要更是高于传统服务器达到8至10倍之多。HBM,凭借着超高带宽这一核心优势,及其低延迟的特性,成功在AI运算里,破解了“内存墙”技术瓶颈,进而,成为AI算力基建的核心战略级资源,当前,2026年全球三大存储巨头HBM的产能,已提前全部售罄,甚至,部分头部AI企业,还提前签订了2027年长期供货协议。
身处中端市场之中,需求展现出一种稳中有升态势的产业化格局,其核心聚焦于两大场景,其一乃是消费电子的迭代升级,诸如智能手机、笔记本电脑等终端,正逐步淘汰那些老旧的存储配置,DDR5内存以及PCIe 4.0 SSD,凭借性价比方面的优势,从而成为主流配置,进而形成持续不断的增量需求;其二是工业控制、车载存储等工业级场景,这类场景对于存储芯片在稳定性以及兼容性方面要求甚高,中端存储产品能够精确 match 其需求,成为产业实现增量的重要支撑。
处在低端的市场,呈现出突显的收缩情形,主要是因存量替换所致,随着高端产品、中端产品得以普及现象出现,DDR4内存、入门级NAND闪存这般在低端的产品,其市场需求正在持续地下滑,头部厂商都纷纷主动去削减低端阶段的产能,不仅让芯片制造产能、还将研发资源朝着高端、中端高附加值的领域进行倾斜,以此避免低端阶段市场出现价格内卷。这样一种清晰的需求分层,直接推动了整个存储产业的资源重构。
03
变化三:存储技术,持续演进
需求分层与周期重构,倒逼存储技术进入产业化迭代的快车道。
于传统存储产品范畴内,10nm以下DRAM制造工艺流程正演变为主要的潮流趋势,并循序朝着7nm工艺展开突破进展,借由“FinFET架构与TSV技术”达成提升密度以及降低功耗目标呢。3D NAND堆叠层数突破四百层之后,“垂直堆叠”的难度加大,厂商转而采用“水平扩展以及架构优化”的方式,像三星V - NAND那样采用阶梯式架构、Kioxia采用BiCS架构,与此同时引入“HKC技(高K介质与金属栅)”术,以此解决高层数堆叠时出现的漏电、散热问题,制造工艺从单纯的“层数竞赛”转变为“架构与工艺”的双重竞争。
然而,数据量呈现出爆发式的增长态势,DRAM以及NAND在耗电量方面,还有数据访问速度方面,仍然没办法跟上需求的步伐。在那些需要进行高速运算的应用场景当中,它们也存在着一些阻碍情况。
那个时候,新兴的技术正从边缘位置切入进来,对存储的生态进行重新构建,举例来说,MRAM(磁阻存储器)具备SRAM那般的速度,也有着DRAM的密度以及Flash的非易失性,已经在车规级MCU、工业控制器当中得以商用,三星、台积电、英特尔等等都在持续推动该技术的发展进程,ReRAM(阻变存储器)单元面积小,读写速度是NAND的1000倍,与此同时功耗能够降低15倍,CXL(Compute Express Link)虽说不是存储介质,然而却是内存池化的关键所在。借助CXL这种方式,服务器能够把多个DRAM/HBM模块虚拟成统一内存池,从而极大地提高AI训练效率。Intel、AMD、三星正在促使其成为下一代数据中心的标准配置。然而,新兴存储并不是要去“替代”DRAM或者NAND,而是要填充其无法触及的“价值缝隙”。未来将会是“传统+新兴”的分层共同存在的局面。
04
变化四:新兴先进封测技术的兴起
把CoWoS先进封装称作的HBM的黄金搭档,全球对高性能计算及称作HPC的人工智能AI、对芯片产能中其中有台机电称作CoWoS先进封装那一部位产能的的巨大需求上涨,台机电虽然不断加大使产能容量更高,但也怎么都没有办法满合那需求,这也是高性能称作HCP那AI芯片产能中另一关键限制的点、也是最最关键的限制点 哪一处啊!这进而致使部分客户思索探寻台积电CoWoS以外的替换办法,而这其中涵盖了英特尔的EMIB - T先进封装技术。
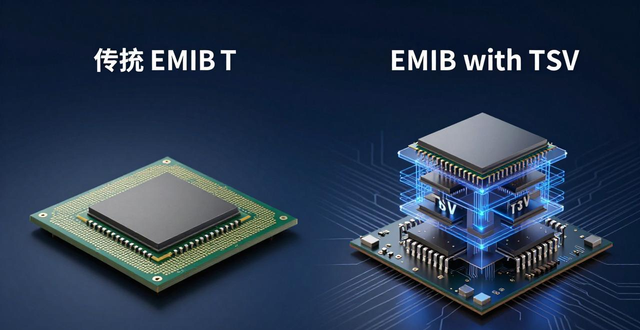
EMIB-T,也就是“EMIB with TSV(Through-Silicon Via)”,它属于在英特尔原本的EMIB(嵌入式多芯片互连桥)技术根基之上所进行的一回关键的升级,传统的EMIB借助嵌入于封装基板里的硅桥,达成多颗裸晶相互间的高速互连。
EMIB-T呢,它在硅桥当中引入了TSV通孔结构,信号凭借这个结构能够垂直穿越桥接芯片的本体,达成更高密度、更短路径的垂直互连。
这种架构带来三大直接优势:
带宽得以提升,是因为TSV大幅缩短了互连距离,进而显著提升了数据传输速率,所以能够支持HBM4等超高带宽需求;延迟有所降低,源自桥接器内部的TSV路径比传统封装走线更短,这有效降低了数据通信延迟;功耗实现优化,是短路径低电容的缘故,其有助于降低整体系统功耗,符合高性能芯片的PPA(功耗、性能、面积)优化目标。
从设计角度予以审视,EMIB - T不再被限定于单纯的2.5D互连这种情况,而是朝着3D封装技术Foveros靠近,这样一来,在更大芯片尺寸的情形下达成高密度集成便具备了可能性,进而为未来异构计算平台供给灵活封装架构。
据了解,苹果公司在新的职位招聘条件里面,高通公司于它新的职位招聘需求当中,都清楚地列出来了要有英特尔的EMIB与Foveros等先进封装技术方面的经验,这表明多家大厂正在寻觅CoWoS以外的替代办法呀。
FOPLP正凭借那规模化方面所具有的优势,快速地崛起着,它被视作CoWoS的潜在继任者,FOWLP是基于圆形晶圆去进行封装操作的,鉴于晶圆形状呈现出圆盘模样,其边缘区域难以经由充分利用这一方式达成目的,进而致使芯片能够放置的面积比较小,尺寸以及利用率方面的优势是FOPLP核心竞争力之所在,FOPLP采用的是方形大尺寸面板当作载板,并非8英寸或者12英寸的晶圆。
拿600mm×600mm面板来讲,它的面积是12英寸晶圆载板面积的5.1倍呀,单片产出的芯片数量出现了大幅的增多情况。与此同时呢,FOPLP的面积利用率超过了95%,显著比传统晶圆级封装的85%要好,相同面积情形下,面板能够多容纳1.64倍的芯片。基板面积的加大持续让成本降低,从200mm向300mm过渡节约了25%的成本,从300mm向板级封装过渡更是能够节约66%的成本。
三星于先进节点当中积极去应用FOPLP技术,该技术被用于可穿戴设备的Exynos W920处理器上,此处理器结合了5纳米EUV工艺和FOPLP方案;谷歌在Tensor G4芯片之内采用了三星的FOPLP技术;AMD、英伟达等公司正在和台积电及OSAT供应商展开合作,计划把FOPLP整合到其下一代芯片产品里。中国大陆厂商同样在积极对FOPLP领域进行布局,华润微电子、成都奕斯伟、中科四合等已进入到该领域,部分具备量产的能力。
05
变化五:竞争格局从“三足鼎立”到“多元博弈”
传统存储行业,长期以来,是由三星、SK海力士、美光这三家企业主导DRAM领域的,同时,又是由三星、铠侠、西部数据、美光、SK海力士分别主导NAND领域的,如此这般,形成了稳定的“三足鼎立 + 五强割据”格局,在这个格局中,定价权、技术路线以及产能节奏都是高度集中的。但是呢,在2025年到2026年期间,由于AI需求的爆发,先进封装独立成链,本土厂商技术取得突破,这个行业正式进入了多极竞争的全新博弈阶段。
当中头部厂商正从“价格协同”转变为“技术卡位”,三星这样做了,SK海力士也如此,美光同样放弃了低端价格战,全面转向HBM这个高毛利赛道,高端DDR5也是其转向目标,企业级SSD同样是,高堆叠NAND亦是。铠侠一直在3D NAND领域持续深耕,聚焦BiCS架构优化,也聚焦XL - Flash架构优化,主攻数据中心大容量存储,还主攻消费级高端市场;国产存储厂商凭借成熟工艺,凭借差异化架构,正式进入全球主流通路。
除了那两个众人皆知的存储领域龙头企业之外,还有许多国产存储企业开始崭露头角了。兆易创新身为全品类存储的龙头,它聚焦在了NOR Flash、利基DRAM等这些领域。其中,它的NOR Flash其全球市场占有率达到了18%,稳稳地处在全球第二、国内第一的位置。它的SPI NAND在国内市场占有率处于领先地位。与此同时,它跟国内产业链进行了深度协同,车规类、工业级存储产品都实现了全面突破,进而成为了国产存储“设计+生态”协同发展的一个标杆。
江波龙身为“存储器第一股”,借PTM商业模式达成差异化突破,涵盖嵌入式存储、固态硬盘等四条产品线,其eMMC以及UFS产品于全球排第四,自主研发的主控芯片已大量出货,积累的小容量NAND Flash出货量超过1亿颗,大范围应用于IoT、汽车、安防等这些领域。
除此之外,澜起科技身为全球内存接口芯片领域里的龙头企业,其国内的市占率大概为40% ,佰维存储利用自身的自研主控加上封测一体化的优势,在嵌入式存储领域处于国内领衔的位置。借用国家产业的扶持以及产业链的协同,这么些厂商让产能扩张以及技术迭代加快速度,配合长电科技、通富微电等配套企业,打造出完整的国产存储产业链,一步步达成从细分突围到全面崛起,变成全球存储市场里重要的一极。
06
存储芯片,涨势还能维持多久?
日前,TrendForce集邦咨询,全面上修第一季DRAM、NAND Flash各产品价格,季成长幅度被改变,预估整体Conventional DRAM合约价,将从一月初公布的季增55 - 60%,改成上涨90 - 95%,NAND Flash合约价方面,从季增33 - 38%上调至55 - 60%,并且不是没有排除余地,仍具进一步上修空间。
详细而言,针对细分领域来讲,在2026年第一季的时候,PC DRAM价格将会呈现出季度增长超过100%的情况,其涨幅达到了历史上的最高水平。Server DRAM的价格出现上涨,大概约为90%,这样的上涨幅度创造了历年以来的最高纪录。至于Mobile DRAM市场方面;第一季里,LPDDR4X,LPDDR5X的合约价格都出现了大幅上调,上调幅度达到了季度增长90%左右,此幅度同样是历来最高的。在NAND Flash市场的部分;2026年第一季时,Enterprise SSD价格将会实现季度增长53 - 58%,创造了單季涨幅的最高纪录。
早在2026年1月份的时候,三星电子以及SK海力士已然向服务器、PC以及智能手机用DRAM客户提出涨价的要求,今年一季度报价跟去年第四季度比升高60%-70%。闪迪打算在3月时间段,把它用于企业级固态硬盘(SSD)的高容量3D NAND闪存芯片价格跟环比上调超过100%,还要求客户支付全额现金预付款。力成、华东、南茂这些存储封测厂产能利用率几乎是满载状态,陆续把封测价格调升,调幅往上看有三成呢,后续可不排除启动第二波涨价。
说起存储芯片,其涨势到底还能够持续多长时间呢?存在各式各样的机构,还有不同的公司,它们都发布了和此相关的预测,这些预测所指向的是到2026年的时候根本没有要消退的迹象。
美光科技公司宣称,内存芯片短缺于过去一个季度愈发严重,供应紧张情形会延续至2026年以后。
新思科技CEO Sassine Ghazi透露,顶级制造商的多数内存被用于人工智能基础设施,众多其他产品也对内存有需求,致使其他市场出现短缺状况,原因是没有剩余容量可供使用。Ghazi亦称,存储器芯片价格上升以及短缺现象会延续至2027年。尽管芯片公司正在扩大生产规模,然而至少需要两年时间才能达成,这也就成为产能紧张持续存在的原因之一。
据悉,瑞银的那份由Nicolas Gaudois最新完成的报告表明,DRAM情况是,预计的供应上的短缺状况会一直持续到2027年第一季度,当中还存在这样的状况,DDR的需求有增长,增长幅度为20.7%,这个增长幅度远远超过了供应方面的增长幅度。另外,NAND的短缺情形预计会延续下去,一直到2026年第三季度。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/279985.html

