
机构:长江证券
研究员:邬博华/曹海花/司鸿历/袁澎
事件描述
公司公布了二零二五年的年报,在二零二五年,公司全年的营业收入达到了一百七十二点零亿元,与上一年相比增长幅度为百分之二十二点零;归属于母公司所有者的净利润为十七点六亿元,同比增长百分之七点八;扣除非经常性损益后的净利润是十六点四亿元,同比有百分之八点四的增长。从单季度的情况来看,公司在二零二五年第四季度的营业收入为四十二点九亿元,同比增长百分之三十二点六,但是环比却下降了百分之六点一;归属于母公司所有者的净利润为二点九亿元,同比下降百分之二十点四,环比更是下降了百分之四十三点一;扣除非经常性损益后的净利润为二点三亿元,同比下降百分之二十六点三,环比下降幅度高达百分之五十二点零。
对于收入端而言,在2025年全年的时候,公司的继电器产品有着157.03亿元的收入,同比增长幅度为+23.6% ,电气产品收成7.58亿元,同比呈现-4.3%的下降态势,其他业务收入是7.03亿元,同比增长幅度为+19.0%。就继电器这一方面来讲,可以预计的是,主要依旧是高压直流、工业、新能源等领域的继电器增长幅度非常明显,汽车、电力领域预计会有着一定幅度的增长,除此之外,新能源控制模块收入为3.8亿,同比有翻倍的情况出现。2025年,公司全年在国内所获取的收入为116.13亿元,与上一年相比,增长幅度为+25.7%,而在国外所取得的收入是49.18亿元,相较于之前一年,增长比例为+14.3%。
毛利端,公司在2025年一整年的毛利率达到了34.32%,相较去年同比下降了1.89个百分点;在2025年第四季度单季度的毛利率为33.38%,同比降低了6.69个百分点,环比下降了1.97个百分点。核心预计是因为铜银价格上涨所产生的影响比较大。其中全年继电器产品的毛利率为35.66%,同比下降2.33个百分点;电气产品的毛利率为21.82%,同比下降0.79个百分点。从分地区的视角予以查看,公司于2025年这一整年当中,国内部分的毛利率达到了32.74%,相较于之前同比下降了2.63个百分点;国外部分的毛利率达到了40.20%,相较于之前同比下降了0.36个百分点。
以费用端而言,公司在2025年的时候,全年四项费用率达到了19.06%,和之前相比下降了0.85pct,这里面销售费率为3.30%,较之前下降了0.38pct,管理费率是9.96%,同比下降0.22pct,研发费率为5.31%,同比下降0.26pct,财务费率是0.49%,同比下降幅度为0.00pct。在2025年第四季度,单季度四项费用率达到了24.56%,和上一年相比下降了1.68个百分点,和上一季度相比上升了5.70个百分点,其中销售费率为4.60%,和上一年相比下降了0.77个百分点后呈此数据;管理费率为11.86%,和上一年对比下降了1.14个百分点;研发费率为6.69%,和上一年的情况比下降了1.04个百分点;财务费率为1.42%,与上一年相较上升了1.27个百分点。关于费用端,预计主要是因为收入规模扩大而造成的摊薄效应。
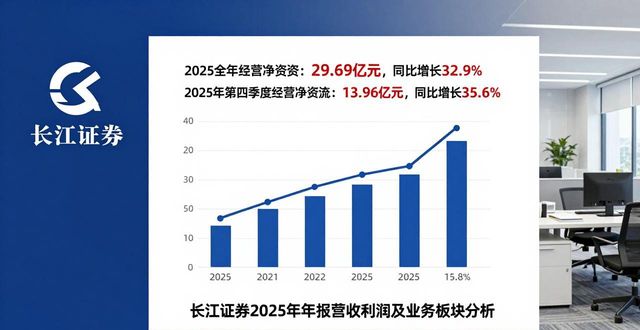
与此同时,公司在二零二五年一整年的经营净现金流达到了二十九点六九亿元,与上一年进行比较,增长幅度为百分之三十二点九,其中在二零二五年第四季度的经营净现金流达到了十三点九六亿元,和去年同期相比,增长幅度为百分之三十五点六,经营质量坚实且稳固。
就产能而言,在2025年的时候,公司位于德国的工厂开业了,自主研发的柔性化高压直流继电器全自动生产线,在德国工厂成功下线,并且启动运行了,印尼宏发新基地,于2025年11月顺利奠基,宏发越南工厂,在2026年1月正式成立,初期的时候,将主要生产汽车电子控制模块产品。在新门类当中,电容器取得了较高增速。
从整体方面来看,公司于经营端呈现出的增长效果是比较良好的,各个下游领域在开拓方面展现出有力态势,新产品亦在一步步地进行释放,数据中心等下游部分正为其贡献着新的增量,预估公司在2026年归属于母公司股东的净利润能够达到大约20亿元,与之对应的市盈率约为20倍。对此维持“买入”评级。
风险提示
1、电动车行业政策风险;
2、行业竞争加剧导致盈利能力不及预期的风险。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://mjgaz.cn/fenxiang/280206.html

